- ホーム
- おすすめ情報を発信!誰でもスマホコラム
- 自己破産と相続放棄はタイミングで扱いが変わる注意点を解説
自己破産と相続放棄はタイミングで扱いが変わる注意点を解説

自己破産を検討している最中に親の相続が発生した際、「両方の手続きは同時に進められないのでは」と不安に感じてしまう方もいるのではないでしょうか。
実は自己破産と相続放棄はまったく別の制度であり、条件がそろえば併用できるケースも少なくありません。
ただし、破産手続きが始まる前と後のどちらで相続が発生したかによって、相続放棄の扱いが変わってくる点には注意が必要です。
本記事では、併用の基本的な考え方やタイミングごとの違い、専門家へ相談すべき目安について分かりやすく解説します。いざというときのために正しい知識を身に付けたい方は、ぜひ最後までご覧ください。
目次
自己破産と相続放棄の違いと併用できる基本の考え方
自己破産と相続放棄は、どちらも借金をなくす手続きと混同されがちですが、その目的はまったく異なります。
自己破産は自分自身が抱える返済義務を免除してもらう手続きである一方、相続放棄は親などの相続そのものを最初からなかったことにする手続きです。
ここでは、両制度の目的の違いと、破産管財人が関与しても相続放棄の意思決定自体は覆せない理由について解説します。
自己破産は返済義務の免責で相続放棄は相続をしなかったことにする手続き
自己破産は、裁判所の免責許可決定によって借金の返済義務そのものをなくす手続きです。
ただし税金や養育費など、免責の対象外となる債務がある場合もあるため注意が必要です。
一方の相続放棄は、亡くなった方の財産も借金もすべて受け継がないと家庭裁判所に申し立てる手続きであり、プラスの財産まで放棄する点が自己破産とは大きく異なります。
目的が違う以上、片方を選んだからもう片方ができなくなるという単純な話ではありません。
相続放棄は身分行為のため破産管財人でも否認できない
相続放棄は、本人の意思のみで成立する身分行為に分類されます。そのため、破産管財人であっても相続放棄そのものは取り消せません。
財産を管理する立場の管財人であっても、相続を受け継ぐかどうかという極めて個人的な判断にまで踏み込む権限は持っていないためです。
この点は誤解されやすいポイントであり、正しく理解しておくことで無用な不安を避けられます。
自己破産のタイミングで相続放棄の扱いが変わる2つのパターン
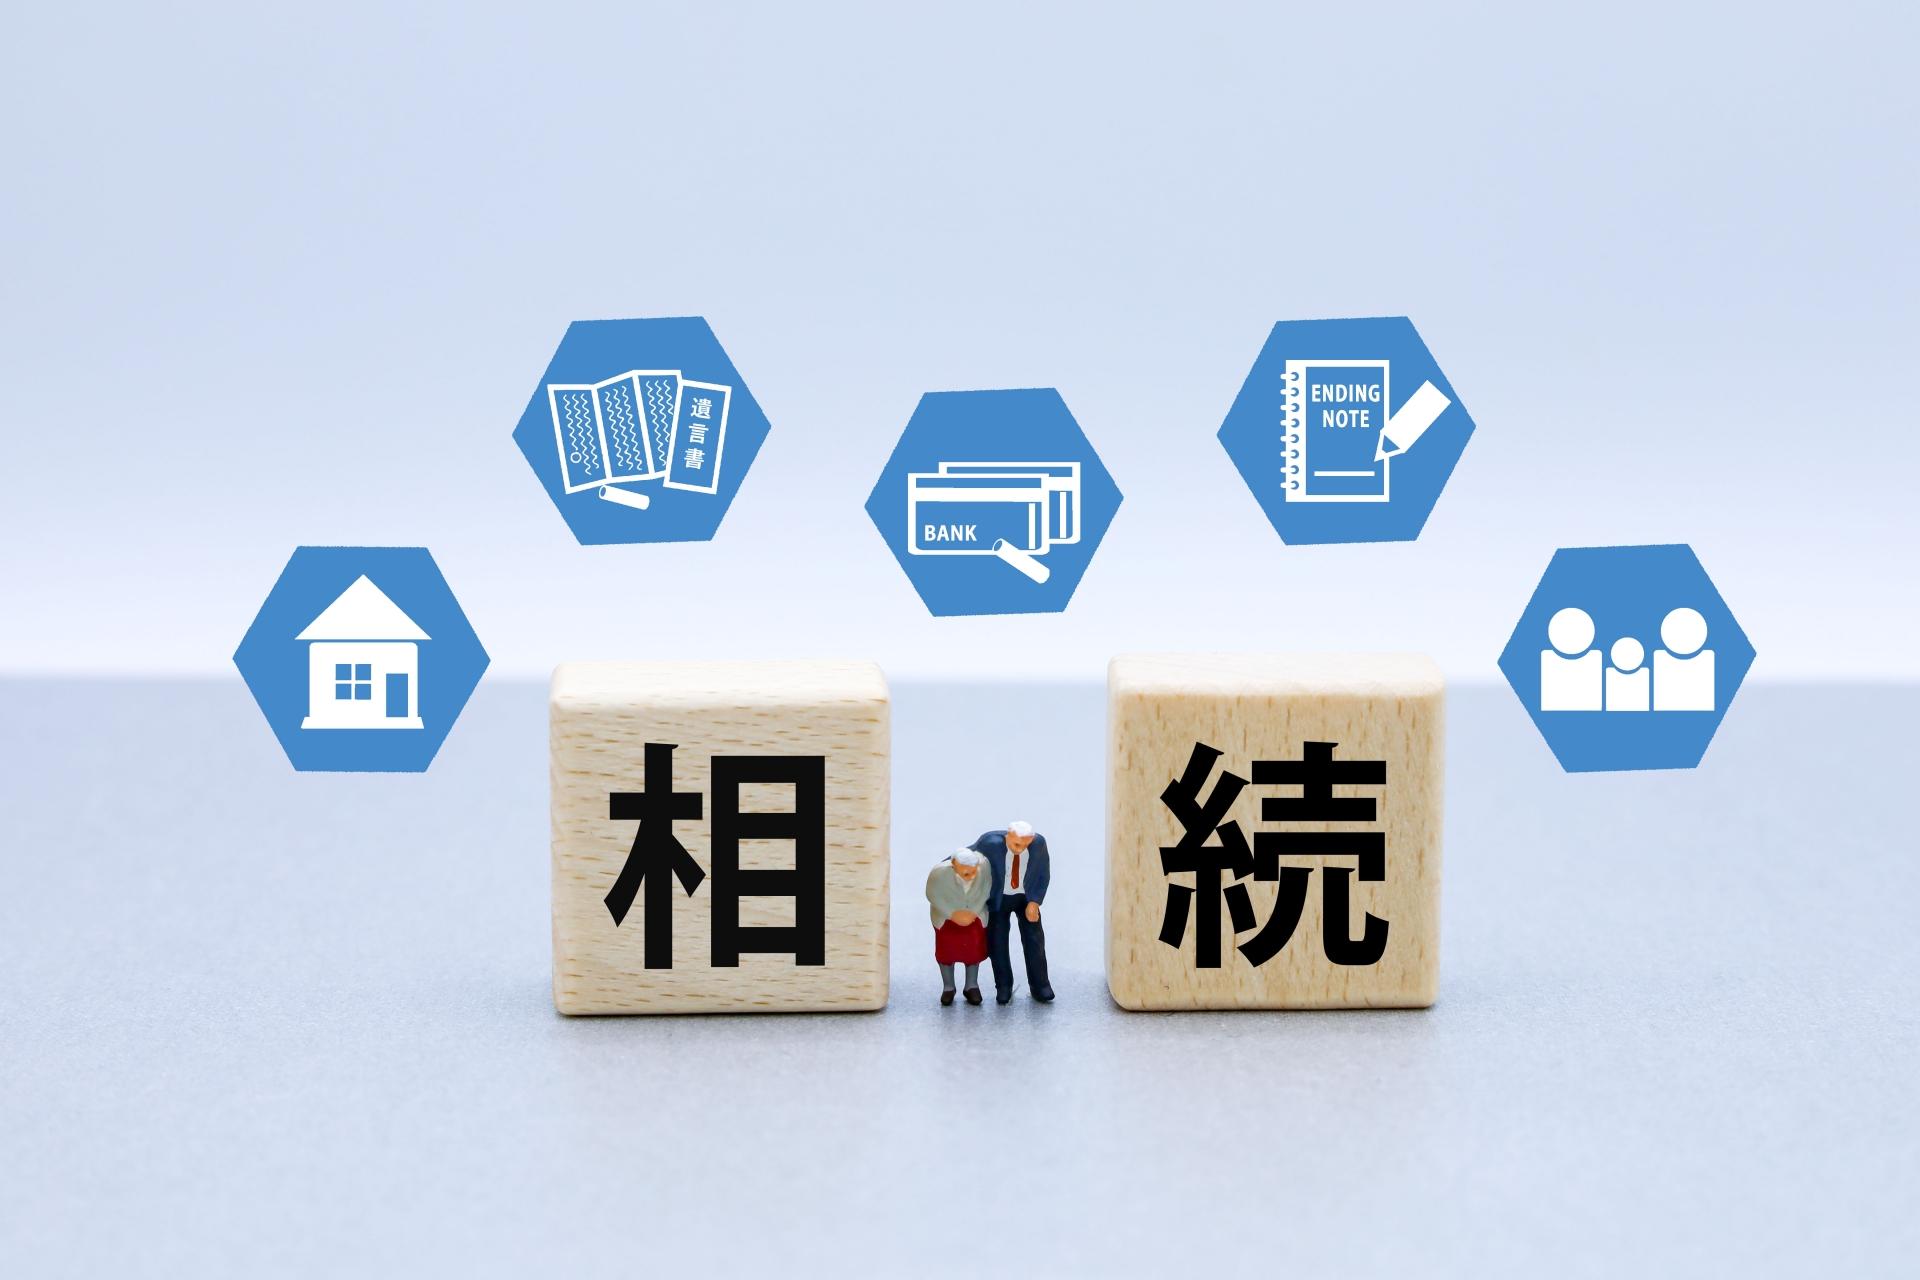
自己破産と相続放棄は併用できるとはいえ、結論が常に同じであるとは限りません。破産手続開始決定という区切りを境に、相続財産の扱いや放棄の効力が変わってくるからです。
相続が発生した時期を取り違えると、想定外の不利益につながる可能性もあります。
ここでは、開始決定の前後で結論が分かれる理由と、申述までに設けられた期限について整理します。
破産手続開始決定前の相続放棄は破産財団との関係で否認される場合がある
破産手続開始決定より前に相続が発生し、その後に相続放棄をした場合は注意が必要です。
相続財産は本来、破産者の財産として破産財団に組み込まれる対象になり得るため、放棄をしても限定承認に近い効力にとどまる場合があります。
つまり借金だけでなく、プラスの財産についても管財人の管理下に置かれる可能性がある点を押さえておきたいところです。

破産手続開始決定後の相続は新得財産として問題なく放棄できる
破産手続開始決定より後に相続が発生したケースでは、結論が大きく異なります。この時点で得た財産は新得財産という扱いになり、破産財団には含まれないためです。
相続放棄をする際に管財人の同意を得る必要はなく、通常の相続放棄と同じ流れで手続きが可能です。
相続発生を知って3ヶ月の熟慮期間内に家庭裁判所へ申述する
どちらのパターンに該当する場合でも、相続放棄の期限自体は共通しています。
相続人は、自己のために相続の開始があったことを知った時点から3ヶ月以内に、家庭裁判所へ相続放棄の申述をしなければなりません。
期限を過ぎると単純承認とみなされ、借金も含めてすべてを引き継ぐことになるため十分な注意が必要です。
自己破産をすると信用情報に事故情報が登録され、相続放棄の手続きと時期が重なるタイミングでスマホの新規契約が難しくなる場合があります。
そうした状況でも、通信環境を確保できる方法は残されています。
誰でもスマホでは、スマホ契約実績99.88%(※2026年3月~2026年6月の結果(申込総数:約5.2万件)AL調べ)を実現し、信用情報機関に事故情報が登録されている方でも、原則として契約が可能です(※一部例外有)。
また、月額料金のお支払いは、口座振替やコンビニ払い(※月額利用料金お支払いの際には決済手数料が550円追加でかかります)に対応しており、クレジットカードがなくても契約できる点も魅力です。
料金プランも複数用意されているため、無理のない範囲で選べる点も特徴です。まずは窓口へ今の状況を伝えるところから始めてみませんか。
自己破産と相続放棄を進めるときの手順と専門家相談の目安
自己破産と相続放棄が絡む状況では、何から手をつければよいかと迷ってしまう方もいるのではないでしょうか。
特に相続放棄には3ヶ月という明確な期限があるため、動き出しが遅れるほど選択肢が狭まってしまいます。また、両制度が同時に関わるケースは判断が複雑になりやすく、ご自身だけで対応するのは非常に困難です。
ここでは、期限を踏まえた動き方と、相談先を選ぶ際に意識しておきたいポイントについて解説します。
破産手続と相続放棄の両方に詳しい弁護士や司法書士へ早めに相談する
相続放棄は熟慮期間内に家庭裁判所へ申述する必要があるため、判断に迷う時間はそれほど長くありません。
自己破産の手続きが進行中の場合はなおさら、破産財団との関係も踏まえた判断が求められます。そのため、破産手続と相続放棄の双方に精通した専門家への相談をおすすめします。
弁護士や司法書士であれば、開始決定前後どちらのケースに当てはまるかを踏まえたうえで、適切な進め方を助言してもらうことが可能です。
信用情報の事故情報はおおむね5年から7年で自己破産等は最長10年のケースもある
自己破産をすると、信用情報機関に事故情報が登録されます。
登録期間の目安は完済や契約終了からおおむね5年から7年とされていますが、時期によっては最長10年ほど残るケースもあります。
この期間中は新たなローンやクレジットカードの審査に影響が及ぶ場合があるため、生活を立て直す計画を立てるうえでも把握しておきたい情報です。
専門家への相談や手続きが長引くあいだも、日常の連絡手段だけは絶やしたくないものです。
誰でもスマホでは、全プラン24時間かけ放題(※一日8時間以上通話あった際は異常利用と判断させていただくことがあります。)が付いており、料金プランも幅広いため、ご自身の状況に合わせたプランを選択することができます。
そのため、「通話時間を気にしたくない」「通信制限のストレスから解放されたい」そんなお声を解決できる可能性があります。
さらに、キャリア決済によるコンテンツ課金を制御するなど、使い過ぎを防ぐ工夫がされている点もポイントです。次の一歩として、まずは相談してみるところから始めてみてはいかがでしょうか。
自己破産と相続放棄のタイミングと注意点のまとめ
自己破産と相続放棄は、条件がそろえば併用できる制度ですが、破産手続開始決定の前後どちらで相続が発生したかによって結論が変わってきます。
特に相続放棄には3ヶ月の熟慮期間という期限があるため、判断を先延ばしにするほど選択肢は狭まってしまいます。
両制度が絡む状況は独学での見極めが難しいからこそ、早い段階で破産手続と相続放棄の双方に詳しい専門家へ相談することが重要です。
しかし近年は、スマホを利用したオンライン本人確認(eKYC)を採用している携帯会社が増えており、スマホを失っていたり契約できなかったりする状況では、手続きが進めにくくなるケースもあるでしょう。
誰でもスマホは、申込み方法にも工夫があり、WEB申込みの他に現在スマホをお持ちでない方でも申込みができるよう、FAXや郵送にも対応しております。
さらに、最短翌日(※平日15時までの申込み、初期費用入金完了で当日発送及び関東近郊へお届けの場合に限る。配送状況により、お届けが遅れる可能性あり。)にお届けができるため、急ぎで連絡手段を確保したい場合にも希望に添える可能性があります。
まずは詳しい申込み方法を確認するところから始めてみましょう。
本記事はアフィリエイトプログラムを利用しており、誰でもスマホの委託を受けて広告収益を得て運用しております。


© 2022 誰でもスマホ