- ホーム
- おすすめ情報を発信!誰でもスマホコラム
- 債務者が死亡した場合の相続放棄と返済義務の対処法
債務者が死亡した場合の相続放棄と返済義務の対処法

家族が借金を残して亡くなった場合、その返済義務が自分に及ぶのではないかと不安を感じる方は少なくありません。借金は死亡によって消えることはなく、相続の対象です。
相続人だけでなく、連帯保証人になっている場合も返済義務を負う可能性があります。しかし、相続放棄の制度を利用すれば、この義務を回避することも可能です。
ただし、手続きには期限が定められているため、早めの対応が欠かせません。まずは自分に返済義務があるかどうかを確認し、具体的な対処法を見ていきましょう。
目次
債務者が死亡した場合に借金がどうなるか
債務者が亡くなると、その借金がどうなるのか気になる方もいるでしょう。
結論からいうと、借金は死亡によって帳消しになることはなく、預貯金や不動産などのプラスの財産と同様に相続財産として扱われます。
そして、民法で定められた法定相続分に応じて、各相続人へと引き継がれる仕組みです。つまり、亡くなった方に借金があれば、それも遺産の一部として相続の対象になります。
それでは、実際に誰がどのくらいの割合で返済を負うことになるのかを確認していきましょう。
借金は死亡で帳消しにならず相続財産に含まれる
人が亡くなったからといって、その方が抱えていた借金が自動的に消えてなくなるわけではありません。
亡くなった方に借金があった場合、預貯金や不動産などのプラスの財産と同じように、借金というマイナスの財産も遺産に含まれ相続人へ引き継がれる仕組みです。
家族が亡くなった後に借金だけを放置しておくことはできず、相続人が返済の責任を負う可能性が高いことを、まず知っておく必要があります。
借金は法定相続分に応じて各相続人へ分割される
借金を誰がどのくらい引き継ぐのかは、民法で定められた割合をもとに決まります。これを法定相続分と呼び、借金の負担割合もこのルールに沿って決められます。
亡くなった方に子どもがいる場合は、配偶者が2分の1、子どもが2分の1の負担割合です。子どもがいない場合は父母や祖父母などの直系尊属が相続人となり、配偶者が3分の2、直系尊属が3分の1を引き継ぎます。
さらに子どもも直系尊属もいない場合は兄弟姉妹が相続人となり、配偶者が4分の3、兄弟姉妹が4分の1を負担します。配偶者はどのケースでも相続人となる点は覚えておきましょう。
債務者が死亡した場合に返済義務を負う人
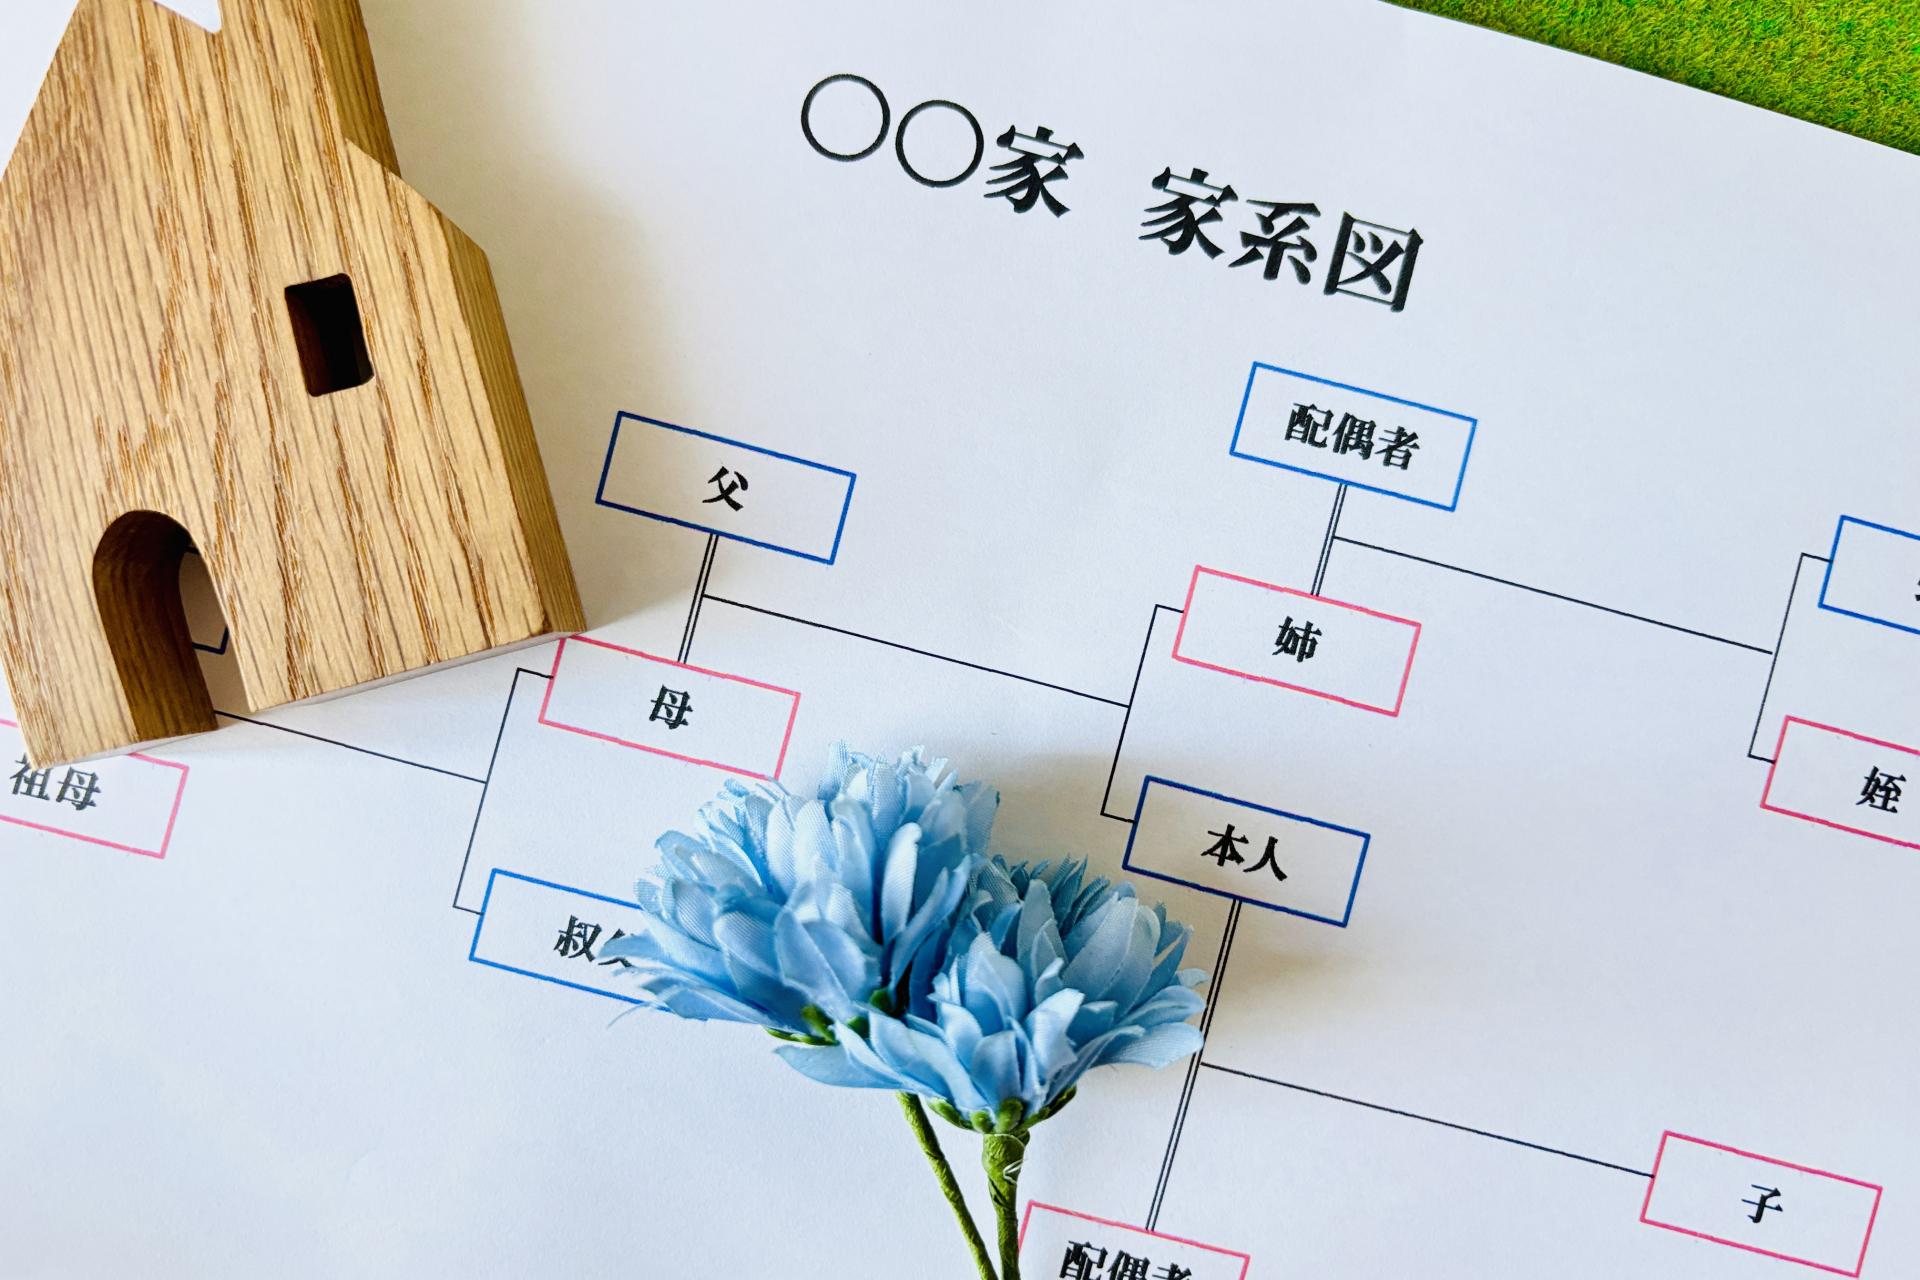
借金を抱えたまま家族が亡くなったとき、実際に返済しなければならないのは相続人なのか、それとも連帯保証人なのかがわかりにくいと感じる方もいるでしょう。
基本的には、法定相続人が自分の相続分に応じて借金を負担します。また、連帯保証人になっている方は、債務者が亡くなった後もその責任がなくなることはありません。
さらに、債権者は相続人一人ひとりに対して直接返済を求めることもできます。
ここからは、自分がどちらの立場にあたるのかを見極めながら、返済義務を回避する方法も確認していきましょう。
法定相続人は相続分に応じて借金の返済義務を負う
借金をした方が亡くなった場合、法定相続人が財産を相続すると、その返済義務も一緒に引き継ぐことになります。相続をする以上、借金だけを避けて通れません。
親が亡くなったときの法定相続人は、配偶者・子ども・親・兄弟姉妹などにあたり、これらの方がすでに亡くなっている場合はその子どもが代わって相続人となります。
この債務を引き継ぐ義務は、相続人が大人であるか、生まれたばかりの赤ちゃんであるかにかかわらず同じように発生します。

連帯保証人は債務者の死亡後も返済責任が続く
連帯保証人としての義務は、お金を貸した人と連帯保証人との間で結ばれた契約によって発生するものであり、債務者本人とお金を貸した方との間の契約とは別のものとして扱われます。
そのため、債務者が亡くなったからといって、保証人としての責任が自動的になくなることはありません。
もし債務者の借金そのものが返済によってなくなれば保証の責任も消えますが、亡くなったことだけでは借金は消えず、法定相続人へ引き継がれます。
したがって、連帯保証人は債務者の相続人と一緒に、返済の責任を引き続き負うことになります。
債権者は各相続人へ相続分に応じて請求できる
たとえ相続人同士で話し合い、配偶者が借金のすべてを引き受けると決めても、その取り決めをそのまま債権者(お金を貸した側)へ主張することは認められません。
お金を貸した側には、法定相続分に応じて相続人一人ひとりにも返済を求める権利が残っているためです。
もちろん、お金を貸した側が納得すれば、負担する割合を話し合いで変更することは可能です。
話合いをスムーズに進めるうえで必要になってくるのが、安定した通信手段の確保です。
誰でもスマホでは、スマホ契約実績99.88%(※2026年3月~2026年6月の結果(申込総数:約5.2万件)AL調べ)を実現し、信用情報機関に事故情報が登録されている方でも、原則として契約が可能です(※一部例外有)。
また、月額料金のお支払いは、口座振替やコンビニ払い(※月額利用料金お支払いの際には決済手数料が550円追加でかかります)に対応しており、クレジットカードがなくても契約できる点も魅力です。
スマホは連絡手段としてだけでなく、人とつながる大切な窓口です。今の状況でスマホを持てるか不安な方は、まずは誰でもスマホへ気軽にお問い合わせください。
債務者が死亡した場合の相続放棄と対処法
返済義務があるとわかっても、実際にどうすれば借金を避けられるのか、督促が来たときにどう対応すればよいのか迷ってしまう方も少なくありません。
借金を回避する方法には、相続放棄や限定承認などの手続きがあり、期限を過ぎてしまうと選択肢が狭まってしまいます。
ここでは、期限内に適切な行動をとれるよう、具体的な対処法と相談先を確認しましょう。
家庭裁判所へ3ヶ月以内に相続放棄を申述する
借金をしていた方の相続人になっても、相続放棄の手続きをとれば、返済義務を負わずに借金から解放されます。
ただしこの手続きには期限があり、被相続人が亡くなったことを知った日から3ヶ月以内に、家庭裁判所で行う必要があります。
相続放棄を選ぶと、持ち家や車などのプラスの財産を含め、最初から相続人とならなかったものとして扱われる点に注意が必要です。
相続放棄は、借金のほうが多い場合だけでなく、亡くなった方と疎遠で財産の状況がよくわからないケースにも使われています。
高額債務は債務整理や専門家へ相談する
保証人や連帯保証人として借金を背負うことになった場合や、法定相続人として多額の借金を引き継ぐことになった場合には、債務整理の手段を検討するのもよいでしょう。
債務整理は、法律に基づいて借金を減らすことができる制度で、無理のない範囲で長期間かけて分割返済していくことが可能です。
債務整理には、裁判所を通さずに債権者と直接話し合う任意整理、そして裁判所を通して行う個人再生と自己破産の3つの手続きがあります。
どの方法が自分に合っているかは借金の金額や収入、亡くなった方との関係などによって変わってくるため、弁護士に相談するとよいでしょう。
弁護士や関係機関へ相談する際の連絡手段として、スマホは欠かせません。
誰でもスマホでは、全プラン24時間かけ放題(※一日8時間以上通話あった際は異常利用と判断させていただくことがあります。)が付いており、料金プランも幅広いため、ご自身の状況に合わせたプランを選択することができます。
そのため、「通話時間を気にしたくない」「通信制限のストレスから解放されたい」そんなお声を解決できる可能性があります。
さらに、キャリア決済によるコンテンツ課金を制御するなど、使い過ぎを防ぐ工夫がされている点もポイントです。
まずは下記サイトから希望のプランを探してみましょう。
これからの手続きや生活のためにスマホが必要な方は、ぜひ誰でもスマホへお問い合わせください。
債務者が死亡した場合の対処法のまとめ
ここまで見てきたとおり、家族が借金を残して亡くなってもその借金は死亡によって消えることはなく、相続財産の一部として引き継がれます。
返済義務を負うのは、法定相続分に応じた法定相続人であり、連帯保証人になっている方は相続放棄をしても責任を免れられません。
もし返済を避けたい場合は、被相続人の死亡を知った日から3ヶ月以内に、家庭裁判所で相続放棄や限定承認の手続きを行う必要があります。
まずは自分が返済義務を負う立場にあるかどうかを確認し、期限を意識しながら、早めに弁護士などの専門家へ相談するとよいでしょう。
誰でもスマホでは、借金の相続に向き合うなかでスマホの審査に不安を感じている方にも、独自審査による契約を案内しています。
申込み方法にも工夫があり、WEB申込みの他に現在スマホをお持ちでない方でも申込みができるよう、FAXや郵送にも対応しております。
さらに、最短翌日(※平日15時までの申込み、初期費用入金完了で当日発送及び関東近郊へお届けの場合に限る。配送状況により、お届けが遅れる可能性あり。)にお届けができるため、急ぎで連絡手段を確保したい場合にも希望に添える可能性があります。
スマホを手放さずに次の一歩を踏み出したい方は、誰でもスマホへぜひご相談ください。
本記事はアフィリエイトプログラムを利用しており、誰でもスマホの委託を受けて広告収益を得て運用しております。


© 2022 誰でもスマホ