- ホーム
- おすすめ情報を発信!誰でもスマホコラム
- 個人再生の予納金はいくら?内訳と支払えない場合の対処法を解説
個人再生の予納金はいくら?内訳と支払えない場合の対処法を解説

個人再生を申し立てる際、裁判所に納める予納金がいくらなのかわからず、不安を感じている方もいるかもしれません。
予納金は手続きを進めるための費用で申立手数料や官報公告費、予納郵券、個人再生委員への報酬などから構成されています。
この記事では、予納金の内訳を項目ごとに見ていくとともに、支払いが難しい場合にどのような対処法があるかも解説します。
目次
個人再生の予納金はいくら?総額と費用の全体像
個人再生の予納金は、個人再生委員が選任されないケースでは2万円台の少額で済む場合もあります。
一方、委員が選任される場合は報酬として15〜25万円程度が加わり、総額は20万円前後まで膨らむことになります。
予納金はあくまで裁判所へ納める公的な費用で、弁護士や司法書士に支払う報酬とは別枠で考える必要がある点には注意が必要です。ここでは、予納金の全体像を具体的に見ていきましょう。
予納金の総額目安は約2万円から20万円台
個人再生の予納金は、大きく分けて2つのパターンがあります。
まず個人再生委員が選任されない場合は、申し立てにかかる収入印紙代が1万円必要です。
さらに官報という国の広報誌に手続き内容を載せる費用が1万2,000〜1万4,000円ほど、そして債権者へ書類を送るための郵便切手代が2,000〜5,000円ほどかかり、合計すると2万円台に収まります。
一方で、裁判所が個人再生委員を選任すると判断した場合は大幅に予納金が上乗せされます。
個人再生委員とは、申し立てをした方の収入や財産を調べたり、今後の返済計画が無理のない内容になっているかをチェックしたりする専門家です。
この委員への報酬に15〜25万円が必要で、総額は20万円前後まで膨らみます。
裁判所費用と弁護士費用は別枠で計算する
個人再生では、裁判所に納める予納金とは別に、手続きを依頼する弁護士や司法書士への費用も準備しておく必要があります。
弁護士費用は、主に着手金と成功報酬から成り立っています。着手金は依頼した時点で発生する費用で、結果がどうであれ支払うもので、相場は20〜60万円です。
住宅ローンを残しながら手続きを進める場合は、さらに10万円前後が上乗せされることもあります。成功報酬は、裁判所から再生計画が認められたときに発生する費用で、20万円が目安です。
ただし金額は事務所ごとに差があるため、依頼前に総額の見積もりを確認しておくとよいでしょう。
個人再生の予納金の内訳は4項目で構成される
予納金は何にどれだけかかるのか、想像しづらいかもしれません。
予納金は申立手数料である収入印紙や官報公告費、債権者数によって変わる予納郵券、そして選任された場合のみ発生する個人再生委員報酬の4つの項目から成り立っています。
ここでは、それぞれの中身と金額の理由を見ていきましょう。
申立手数料は収入印紙1万円が必要
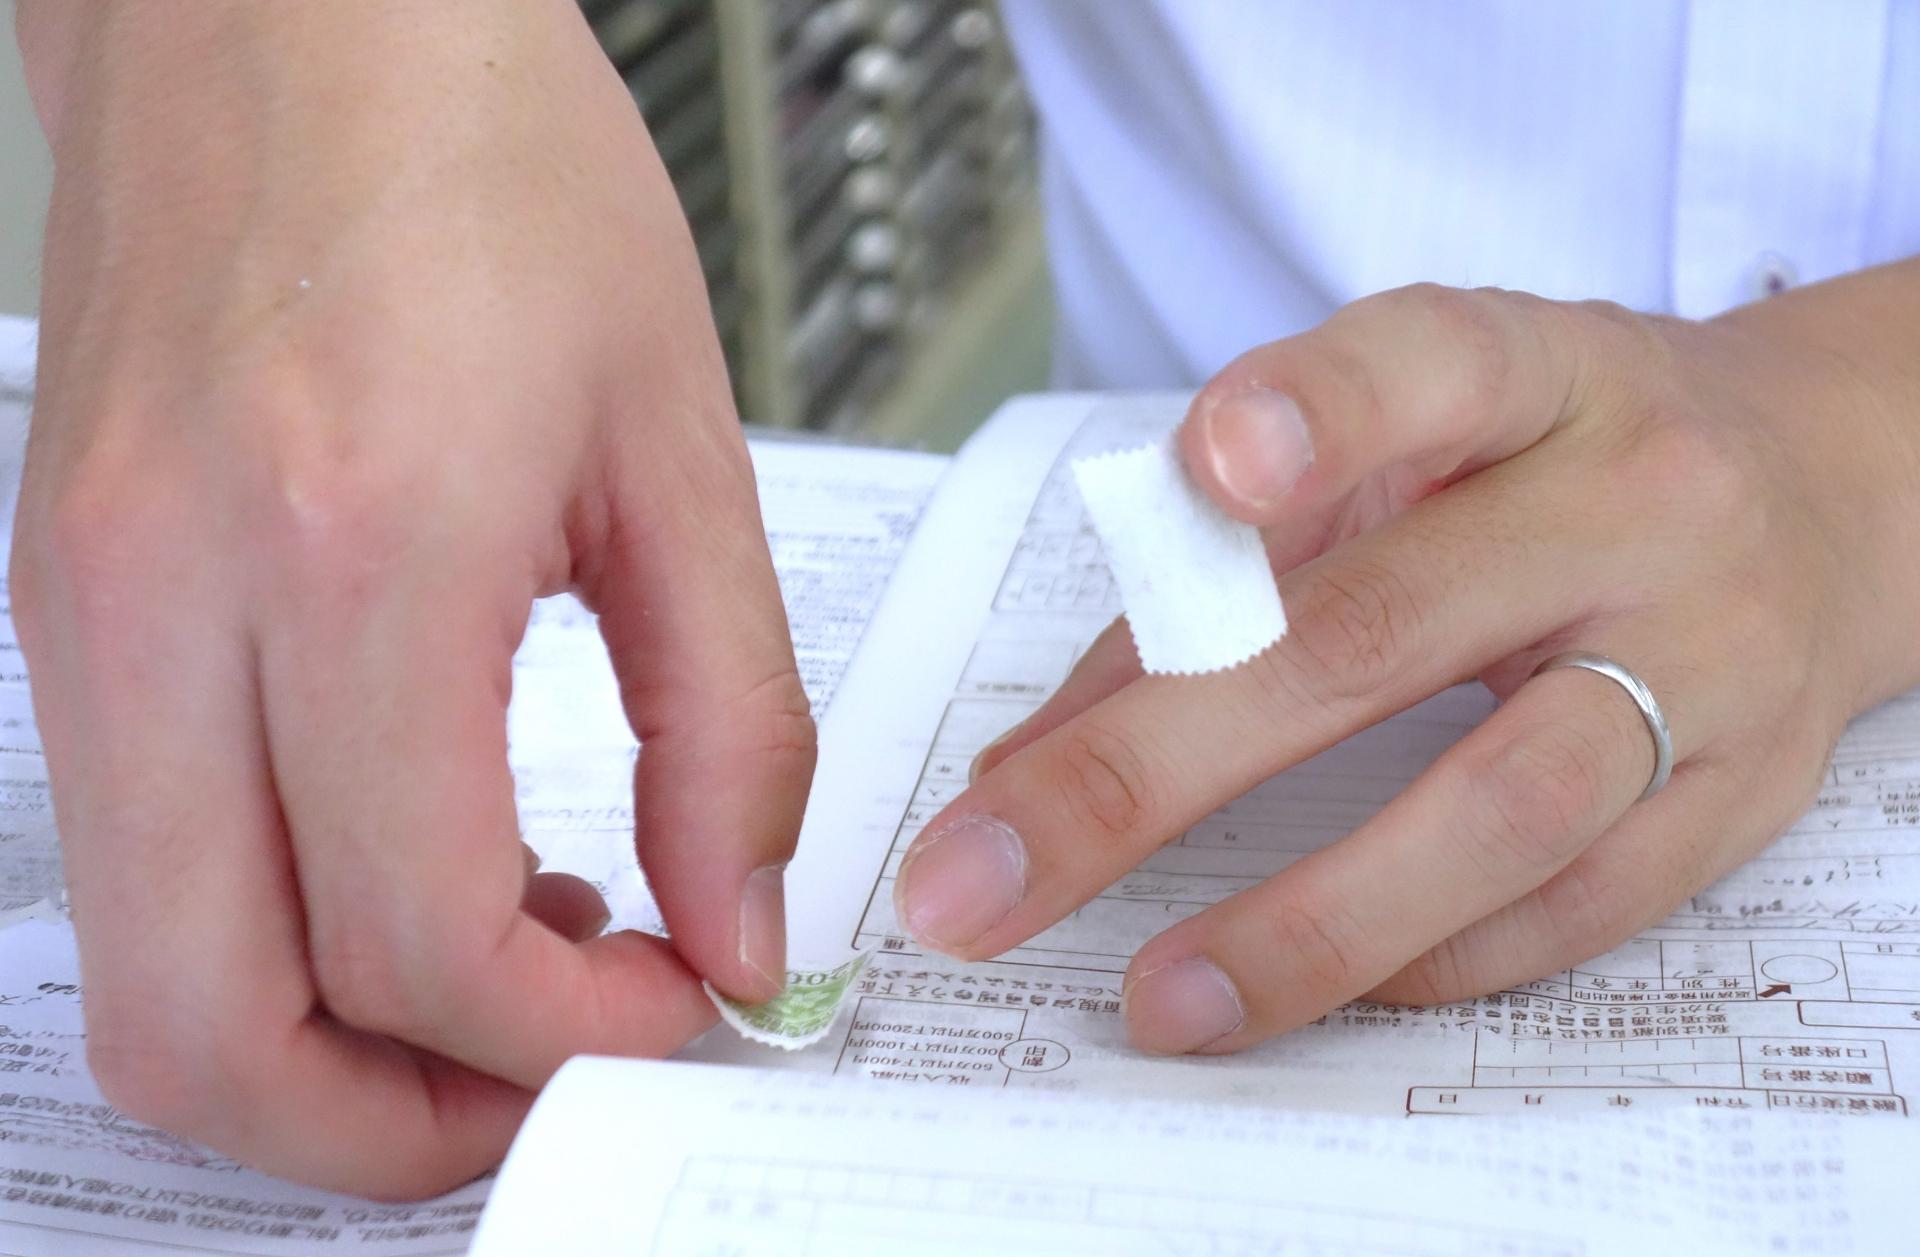
個人再生の申し立てを行うときには、まず申立手数料として1万円が必要です。この費用は、現金で直接支払うのではなく、収入印紙で納めるのが特徴です。
具体的には、裁判所に提出する申立書に1万円分の収入印紙を貼り付けることで、納付したことになります。
金額が一律でわかりやすい点は、ほかの項目と比べて見通しを立てやすいポイントでしょう。裁判所の窓口や郵便局などで購入できるため、申し立ての準備段階で早めに揃えておくとスムーズです。

官報公告費は約1万2,000円から1万4,000円
個人再生を申し立てると、その内容が国の発行する広報誌である官報に掲載されます。
これは、債務者が提出した債権者の一覧に漏れがあった場合でも、手続きの開始や再生計画が認められたことを広く知らせるためのものです。
この掲載にかかる費用が官報公告費で、金額は1万2,000〜1万4,000円ほどです。申立手数料を収入印紙で納めるのに対し、官報公告費は現金で支払う点が異なるため、注意しておきましょう。
予納郵券の額は債権者数で変わり、個人再生委員報酬は選任の有無で変わる
個人再生の手続きでは、裁判所が債権者へ書類を送るための郵便費用、予納郵券が必要です。
現金ではなく切手で納めるのが特徴で、必要な枚数は債権者の人数によって変わってくるため、金額は2,000〜5,000円の幅があります。
本人で申し立てをする場合は事前に裁判所へ確認し、弁護士に依頼している場合は事務所側で手配してもらえます。
もう一つ、金額が変動するのが個人再生委員報酬です。
裁判所が必要と判断すると財産や収入の調査、返済計画のチェックなどを行う個人再生委員が選任され、その報酬15〜25万円を負担します。
個人再生を申し立てる場合には、弁護士や司法書士へ依頼するとスムーズです。しかし、通信手段がないことでなかなか行動に移せない方もいるかもしれません。
誰でもスマホでは、スマホ契約実績99.88%(※2026年3月~2026年6月の結果(申込総数:約5.2万件)AL調べ)を実現し、信用情報機関に事故情報が登録されている方でも、原則として契約が可能です(※一部例外有)。
また、月額料金のお支払いは、口座振替やコンビニ払い(※月額利用料金お支払いの際には決済手数料が550円追加でかかります)に対応しており、クレジットカードがなくても契約できる点も魅力です。
携帯契約を諦める前に、まずは下記サイトより詳細を確認していただくのはいかがでしょうか。
個人再生の予納金が支払えない場合の対処法
予納金の内訳がわかっても、まとまった金額をすぐに用意できるか不安に思う方は少なくないでしょう。
しかし、一括で準備できなくても諦める必要はありません。積立によって少しずつ準備する方法や、弁護士への支払いを一時的に止めてその分を予納金に回す方法もあります。
また、法テラスの民事法律扶助制度を利用すれば、費用の立て替えや分割払いが可能になる場合もあります。ただし、未納のまま放置すると申し立てが却下されてしまうため、早めの対策が肝心です。
ここでは、具体的な準備方法を見ていきましょう。
受任後の積立で予納金を数ヶ月かけて準備する
弁護士に個人再生の手続きを依頼すると、弁護士から債権者に受任通知が送られます。
この通知が届くと、債権者からの取り立てや督促は一時的にストップし、借金の返済そのものも止めることができる仕組みです。
これにより、これまで返済に充てていたお金を、そのまま予納金の準備資金として積み立てられるようになります。
借金の支払いを続けながら予納金まで用意するのは、家計への負担が大きいですが、この仕組みを使えば数ヶ月かけて無理なく準備を進められます。
分割払いに対応している弁護士事務所もあるため、費用面で不安がある場合は相談してみるとよいでしょう。
法テラスの民事法律扶助で立て替えと分割払いを利用する
収入や資産が一定の基準以下の方であれば、法テラスの民事法律扶助を利用できる可能性があります。この制度を利用すれば、弁護士や司法書士に支払う着手金や成功報酬、実費などを法テラスが立て替えてくれます。
返済は立て替え後の翌々月から始まり、月5,000〜1万円ほどの無理のない分割払いが可能です。ただし、予納金そのものは立て替えの対象に含まれていないため、別途自分で用意する必要があります。
そのため、弁護士費用を立て替えてもらうことで浮いた分を、予納金の準備資金に回すなどの対応が必要です。利用には収入や資産の条件があるため、事前に確認しておきましょう。
個人再生に向けて費用を工面する時期は、通信費の見直しを迫られる方もいて、スマホの分割払いが組みにくくなるという声もあります。
誰でもスマホは、料金の安さだけを目的とした格安スマホサービスではなく、一般的な契約が難しい事情を抱える方にも通信環境を届けることを目的としています。
全プラン24時間かけ放題(※一日8時間以上通話あった際は異常利用と判断させていただくことがあります。)が付いており、料金プランも幅広いため、ご自身の状況に合わせたプランを選択することができます。
そのため、「通話時間を気にしたくない」「通信制限のストレスから解放されたい」そんなお声を解決できる可能性があります。
さらに、キャリア決済によるコンテンツ課金を制御するなど、使い過ぎを防ぐ工夫がされている点もポイントです。
まずは下記サイトから希望のプランを探してみましょう。通信手段の確保でお困りの方は、ぜひご相談ください。
個人再生の予納金と手続き後のポイントのまとめ
この記事では、個人再生の予納金を解説してきました。予納金の総額は、個人再生委員が選任されない場合で2万円台、選任される場合は20万円前後が目安です。
申立手数料・官報公告費・予納郵券・委員報酬の4項目から構成されています。すぐに用意できない場合でも、積立や法テラスの活用などの方法があるため、費用を理由に諦める必要はありません。
手続き後は信用情報に事故情報が登録され、完済や契約終了から5〜7年ほど残るのが一般的で、自己破産などでは10年に及ぶケースもあります。
この間はクレジットカードや携帯電話の分割契約が組みにくくなることもあるため、通信手段の確保を含めた生活の立て直しも視野に入れ、早めに専門家へ相談することをおすすめします。
誰でもスマホでは、原則どなたでも契約ができる(※一部例外有)だけでなく、契約に不安を抱える方へのサポートも充実しています。
全国で20,000人以上の誰スマサポーターが行政や支援機関の窓口で活動しており、携帯契約に不安がある方のスマホ申込みを支援してくれる体制が整っています。
そのため、申込み手順に不安がある方でも、スムーズにお手続きを進めることができます。
携帯契約に対する不安を一人で抱えるのではなく、まずは相談するところから始めてみるのはいかがでしょうか。
本記事はアフィリエイトプログラムを利用しており、誰でもスマホの委託を受けて広告収益を得て運用しております。


© 2022 誰でもスマホ