- ホーム
- おすすめ情報を発信!誰でもスマホコラム
- 債務整理後にクレジットカードは使える?利用できなくなる仕組みや代わりの決済手段を解説
債務整理後にクレジットカードは使える?利用できなくなる仕組みや代わりの決済手段を解説

借金が返済できなくなったとき、債務整理を検討する方は少なくありません。しかし、債務整理をするとクレジットカードが使えなくなると聞き、不安を感じている方もいるでしょう。
クレジットカードは、買い物や公共料金の支払いなどさまざまな場面で利用されているため、使えなくなると不便です。
債務整理をすると、クレジットカードの利用に制限が生じる可能性が高いとされています。
この記事では、債務整理後にクレジットカードが利用できなくなる理由や、代替手段などを詳しく解説します。
債務整理がクレジットカードの利用にどのような影響を与えるのか気になる方は、ぜひ参考にしてください。
目次
債務整理後にクレジットカードは使える?
債務整理は、任意整理や個人再生、自己破産などの種類があります。どの方法を選ぶかによって、クレジットカードへの影響が変わるため注意が必要です。
では、それぞれどのような影響があるのでしょうか。
ここからは、手続きをした後でもクレジットカードは使えるのか、債務整理の種類別に詳しく解説します。
任意整理の場合
任意整理は、債権者と交渉をして利息のカットや返済計画の見直しを目指すための手続きです。個人再生や自己破産とは違い、裁判所を通さずに、債権者と直接交渉を行う点が特徴です。
ただし、信用情報に事故情報が登録されるため、手続きをした後はクレジットカードが使えなくなる可能性があります。ブラックリストとは、信用情報機関に事故情報が登録されている状態です。
裁判所を通さない手続きのため、信用情報に影響はないと考える方もいます。しかし、任意整理を行った記録は、信用情報機関に登録されます。
任意整理の場合は、手続きを行ってから5年程度はクレジットカードが使えなくなる可能性があるため注意しましょう。
個人再生の場合
個人再生は、借金を減額するための債務整理です。任意整理とは違い、元本を含めて借金を減額できる可能性があるため、返済の負担が軽減されます。
元本まで減額できるのは大きなメリットですが、信用情報に事故情報が登録されるため、クレジットカードは使えなくなります。
個人再生の手続きをすると、官報に情報が記載される点にも注意が必要です。官報には破産や個人再生の事実とともに住所や氏名も掲載されます。クレジットカード会社は与信審査の際に官報情報を確認する場合があるため注意しましょう。
個人再生を行った場合、5〜7年程度はクレジットカードが使えなくなります。
自己破産の場合
自己破産は、返済義務を免除してもらうための手続きです。
任意整理や個人再生との大きな違いは、すべての借金の返済が不要になる点です。しかし、一定以上の財産を手放さなければならないため、手続きを行うかは慎重に検討する必要があります。
また、手続きをしてから7年程度はクレジットカードが使えなくなる点には注意しましょう。
自己破産後は、クレジットカードが使えなくなるだけではなく、スマホの契約が難しくなる可能性もあります。一般的な携帯電話会社で契約を断られ、スマホの確保を諦めている方もいるでしょう。
誰でもスマホは、スマホを利用できない方の再出発を支えます。審査基準や支払い方法を工夫し、一般的な携帯電話会社で契約を断られた方も、契約がしやすい環境を整えています。
独自の審査基準で審査を行っているため、自己破産をした方を含め、原則としてどなたでもスマホの契約が可能です(※一部例外有)。
スマホは、自己破産の手続きを進める際の連絡手段として欠かせないもののひとつです。生活を再建するための連絡手段の確保にお悩みの方は、ぜひ誰でもスマホにご相談ください。
債務整理でクレジットカードが利用できなくなる仕組み
債務整理をしたことが、なぜクレジットカード会社に伝わるのか不思議に思っている方もいるでしょう。
信用情報機関に登録されている情報は、銀行や携帯電話会社などに共有されています。そのため、債務整理をした事実を隠すことはできません。
クレジットカード会社は、与信審査を行い、契約者に返済能力があるかを確認します。経済的に問題がある方にクレジットカードを発行すると、支払いの滞納や自己破産などのリスクがあるためです。
「手元にあるクレジットカードなら使えるのではないか」と考える方もいますが、クレジットカード会社は定期的に与信審査を行っています。
途上与信とも呼ばれるもので、カード発行後に利用者の信用状況や返済状況を確認します。
途上与信で問題が見つかると、利用停止や更新拒否を受ける可能性があるため注意が必要です。

債務整理中や整理後に使えるキャッシュレス決済の代替手段
クレジットカードが使えなくなると、現金だけの生活になるのではないかと不安に感じる方もいるでしょう。しかし、クレジットカードの代わりになるキャッシュレス決済もあります。
ここからは、債務整理中や整理後に使える、キャッシュレス決済の代替手段をいくつかご紹介します。
デビットカード
デビットカードは、クレジットカードの代わりによく使われているカードです。利用できる店舗の幅が広く、クレジットカードと同じような感覚で利用できます。
クレジットカードとの大きな違いは、原則として審査が必要ない点です。デビットカードは即時決済の仕組みのため、口座の残高以上は利用できません。
支払いの延滞や貸倒れの心配がないため、審査なしでカードの発行や利用ができます。
債務整理を行いブラックリストになってしまった方でも利用できるのは、デビットカードの魅力です。
チャージ式プリペイドカード
債務整理中や整理後でも問題なく使えるカードが、チャージ式プリペイドカードです。支払いに利用するときは、事前にお金を入金しておく必要があるため、使い過ぎる心配がありません。
発行するときの審査はなく、債務整理をした方でも手軽に利用できます。
コンビニやスーパー、ネットショッピングなどさまざまな場所で利用できるため、クレジットカードの代替手段として十分活用できるでしょう。
ただし、クレジットカードとは違い、公共料金やスマホ料金などの支払いには利用できない場合もあります。
プリペイドカードにも種類があるため、どのような場所で利用できるか確認しておくことが大切です。
スマホ料金の支払い手段がなく、お悩みの方もいるでしょう。支払い手段が限定されてしまうと、一般的な携帯電話会社では契約が難しくなる可能性もあります。
誰でもスマホでは、スマホ契約実績99.88%(※2026年3月~2026年6月の結果(申込総数:約5.2万件)AL調べ)を実現し、信用情報機関に事故情報が登録されている方でも、原則として契約が可能です(※一部例外有)。
また、月額料金のお支払いは、口座振替やコンビニ払い(※月額利用料金お支払いの際には決済手数料が550円追加でかかります)に対応しており、クレジットカードがなくても契約できる点も魅力です。
通信手段の確保に不安がある方は、誰でもスマホにご相談ください。
スマホのQRコード決済
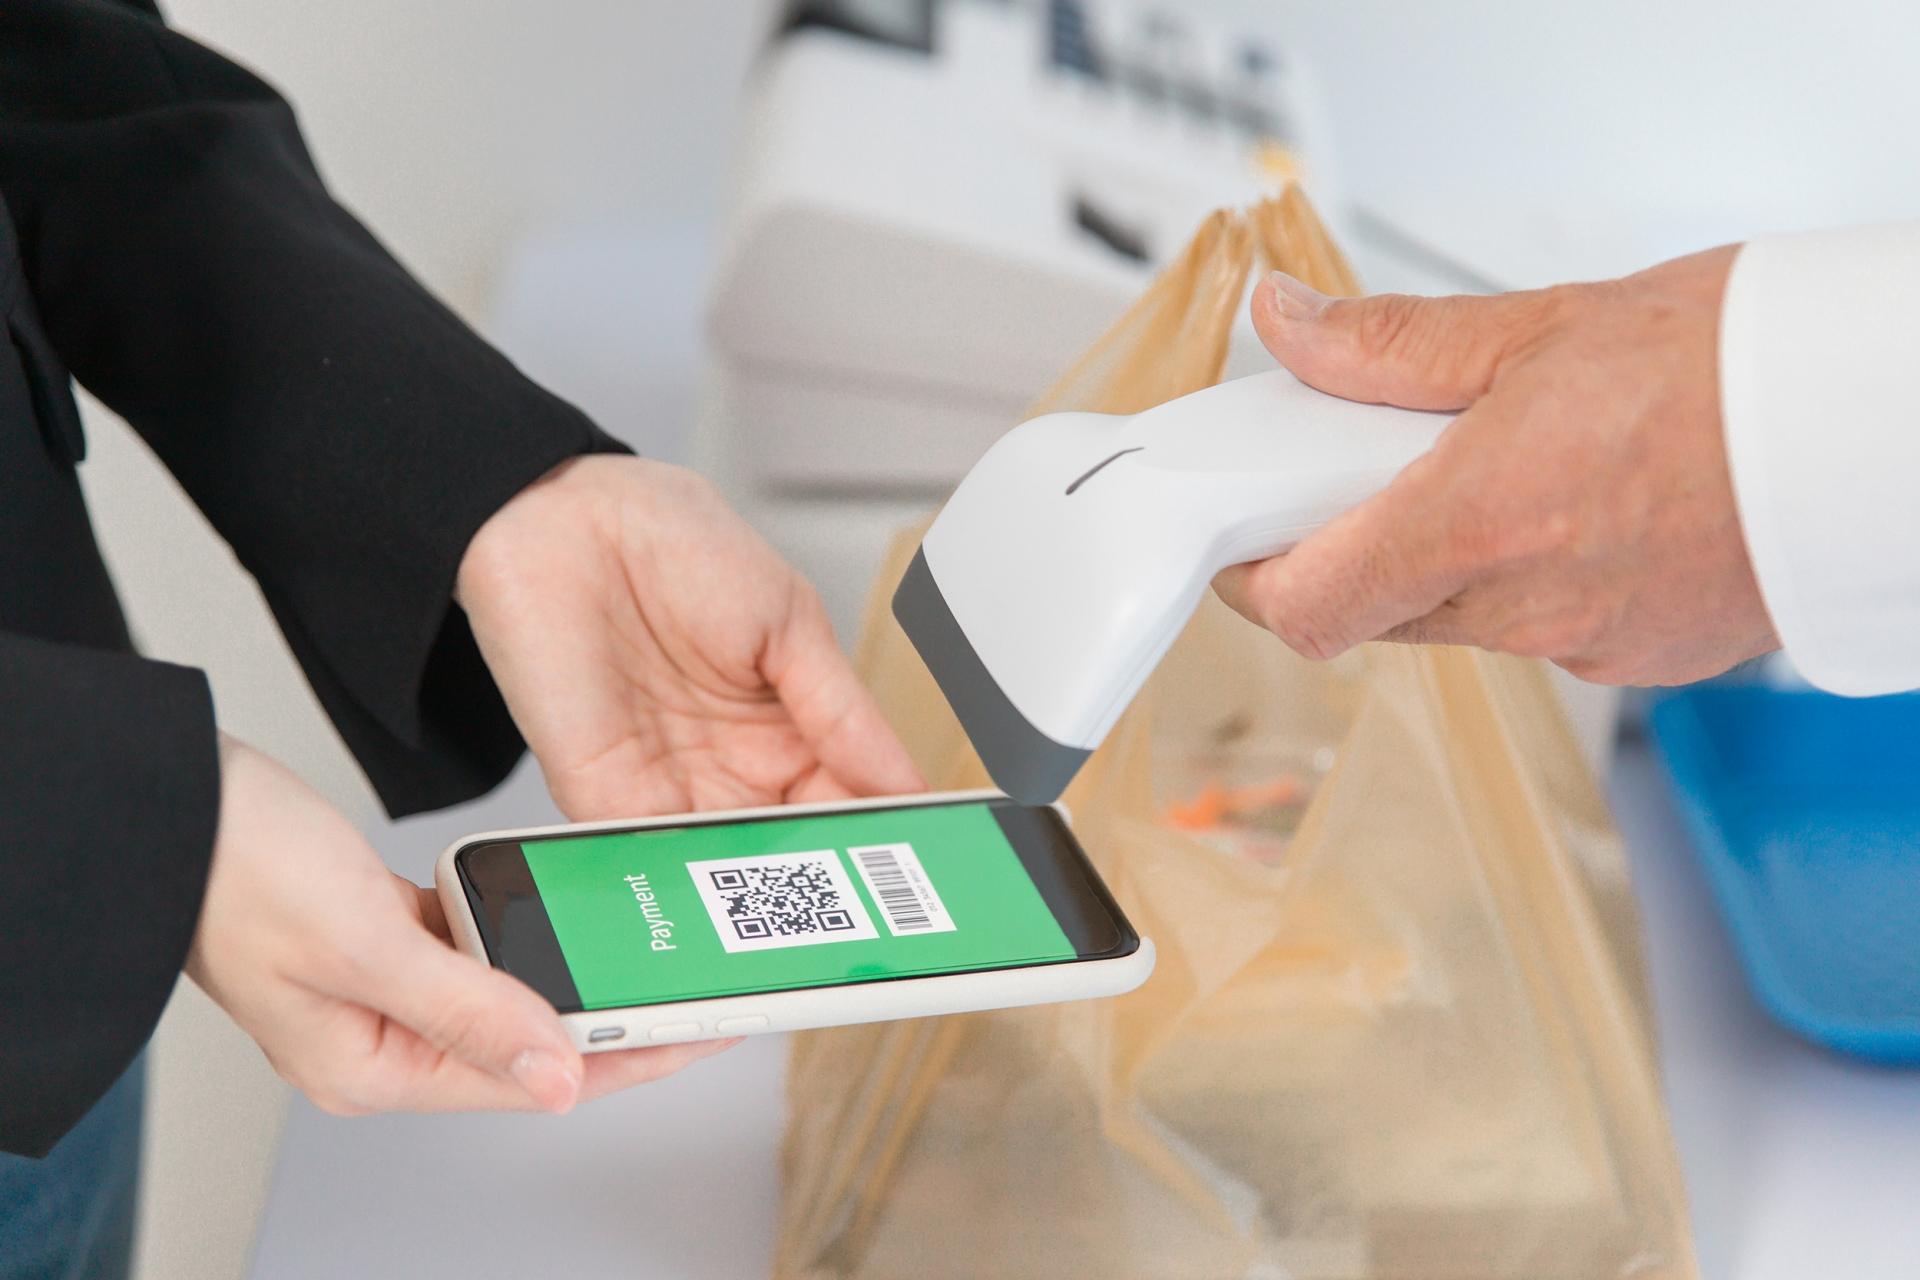
クレジットカードの代わりに、スマホのQRコード決済を利用している方も少なくありません。ただし、債務整理中や整理後の場合、支払い方法に注意する必要があります。
後払い方式は、クレジットカードと同じように債務として取り扱われるため、債務整理後は利用できない場合があるでしょう。
一方、現金と同じ感覚で使えるチャージ方式であれば、債務整理後でも利用できる可能性があります。ただし、チャージする金額によっては、債務整理の手続きに影響する場合があるため注意が必要です。
ETCパーソナルカード
自動車を運転する方は、ETCパーソナルカードをクレジットカードの代替手段として利用する方法もあります。
ETCパーソナルカードは、一般的なETCカードとは違いクレジットカードが必要ありません。そのため、債務整理後にクレジットカードが作れなくなった方でも、問題なく利用できます。
ETCパーソナルカードはデビットカードとは異なり、事前に預託したデポジット額に応じて利用できる仕組みです。
カードを発行するときに、デポジット(保証金)を支払う必要がある点には注意しましょう。
債務整理後でも利用しやすい格安スマホをお探しなら
債務整理後はクレジットカードが使えなくなる可能性があるため、代替手段を用意しておくとよいでしょう。デビットカードやチャージ式プリペイドカードなどは、クレジットカードの代わりに利用できます。
しかし、ブラックリストになりクレジットカードが使えなくなると、スマホの契約や端末の購入に影響が出るのではないかと不安を感じる方もいるでしょう。
一般的な携帯電話会社では契約を断られる可能性もありますが、債務整理後でも利用しやすい格安スマホサービスもあります。
近年は、スマホを利用したオンライン本人確認(eKYC)を採用している携帯会社が増えており、スマホを失っていたり契約できなかったりする状況では、手続きが進めにくくなるケースもあるでしょう。
誰でもスマホは、申込み方法にも工夫があり、WEB申込みの他に現在スマホをお持ちでない方でも申込みができるよう、FAXや郵送にも対応しております。
さらに、最短翌日(※平日15時までの申込み、初期費用入金完了で当日発送及び関東近郊へお届けの場合に限る。配送状況により、お届けが遅れる可能性あり。)にお届けができるため、急ぎで連絡手段を確保したい場合にも希望に添える可能性があります。
まずは詳しい申込み方法を確認するところから始めてみましょう。
本記事はアフィリエイトプログラムを利用しており、誰でもスマホの委託を受けて広告収益を得て運用しております。


© 2022 誰でもスマホ