- ホーム
- おすすめ情報を発信!誰でもスマホコラム
- サラ金の返済方法は?返済のコツや返済時にやってはいけないことも解説
サラ金の返済方法は?返済のコツや返済時にやってはいけないことも解説

サラ金を利用するときは、返済方法やその特徴を確認しておくと、計画的かつスムーズに返済できるでしょう。
サラ金は気軽に借りられる印象がありますが、金額や返済期間によっては多額の利子を負担しなければならず、注意が必要です。
本記事では、サラ金返済の仕組みや、返済時にやってはいけないポイントなどを解説します。
返済が難しいときの対処法や効率的な返済方法も説明するので、サラ金の利用や返済に不安がある方は、参考にしてみてください。
目次
サラ金の返済方法は?
サラ金の返済方法には、一括返済と分割返済があり、分割返済にもさまざまな種類があります。
また、具体的な返済手段には、口座振替や専用アプリの利用など複数の方法が用意されているのが一般的です。
ここでは、サラ金の返済方法の種類や特徴、利息の取り扱いなどを説明していきます。
サラ金とは
サラ金はサラリーマン金融の略称で、おもに個人向けの融資を行う消費者金融を意味します。
消費者金融が一般化した1960年代は、利用者のほとんどが男性会社員だったため、俗称としてサラ金とよばれるようになりました。
サラ金の特徴には、1万円など少額から利用できる点や、審査スピードが速く即日融資にも対応している点などがあります。
一方で、銀行などの融資に比べると利息が高額になりがちです。利息とは、お金を借りる際に発生する費用で、元金と利息の合計金額が返済総額です。
利息は借入額や返済期間、金利によって計算でき、借入額が高額で返済期間が長いほど利息は高くなることを確認しておきましょう。
さらに、金利は各金融機関の金融商品によって異なり、サラ金は銀行などに比べて金利が高い傾向があります。
サラ金の返済方法
サラ金の返済は、返済回数によって一括払いと分割払いとに分けられます。一括払いは借入金額のすべてを一度に支払う方法です。
分割払いよりも返済期間を早く終わらせられるため、利息の負担を軽減できるメリットがあります。
借入金額を複数回に分けて返済する分割払いは、サラ金業者によってはキャッシングリボ払いとよばれ、次の3つの返済方法が一般的です。
- 元利定額方式
- 元金定額方式
- 残高スライド方式
元利定額方式は、あらかじめ決められた金額を毎回同額ずつ支払って返済していく方法です。
支払う額は一定でも、その内訳は元金と利息に分かれており、返済が進むにつれてそれぞれの割合が変化していきます 。
返済額が一定であるため支出の管理がしやすいものの、返済初期は元本の減りが緩やかなため、返済期間が長期化しやすいのが特徴です。
元金定額方式は、一定額の元本と、その月にかかる利息の合計額を毎月支払っていく返済方法です。利息額は毎月変動するため、毎月の返済額は一定ではありません。
返済初期は元本が大きい分、利息が高く返済額も高額ですが、返済が進むと利息が減って月々の返済額も少なくなっていきます。
残高スライド方式は、借入残高(または追加借入時の残高)に応じて段階的に毎月の最低返済額が変動する仕組みです 。
残高が20万円以上なら返済額は一律1万円、20万円未満なら一律8,000円などのように各金融機関の基準で段階的に定められています。
具体的な返済手段には、口座振替による自動引き落としや提携ATMからの返済などがあります。
インターネットバンキングや専用アプリによる支払い方法もあり、金融機関へ出かけなくても返済が可能です。
うっかり返済を忘れることのないよう、利用しやすい返済手段を選びましょう。
サラ金の返済のコツ
サラ金の返済を効率的に進めるには、繰り上げ返済を行ったり、おまとめローンを利用したりする方法があります。
また、借金返済を優先できるよう支出状況を見直すことも大切です。
ここでは、サラ金での借金をスムーズに返済していく具体的な対策を紹介するので、参考にしてみてください。
繰り上げ返済をする
決められた期日の返済に加えて、繰り上げ返済を行うと返済期間を短縮でき、利息の負担を軽減できます。
サラ金の返済は、支払うタイミングの違いによって約定返済と繰り上げ返済に分類されます。
毎回の期日に一定額を支払う約定返済に対し、繰り上げ返済は任意のタイミングで支払えるのが特徴です。
ただし、繰り上げ返済をしたからといって約定返済が免除されるわけではありません。
無理をして繰り上げ返済をしたために、次回の約定返済ができなくなると滞納とみなされることがあるので注意が必要です。
ボーナスや臨時収入を得て、家計に余裕があるときに繰り上げ返済を行うのがよいでしょう。

収入は趣味や交際費より借金返済を優先する
期日までに支払えるよう、趣味や交際費よりも借金返済を優先し、無理のない返済計画を立てることが重要です。
そのためには、家計簿アプリなどを活用して、支出の状況を把握しておくとよいでしょう。
返済期日を給料日の直後に設定しておくことも、支払い忘れを防ぐ対策のひとつです。
支出状況の見直しでスマホ代が気になったら、誰でもスマホを検討してみてはいかがでしょうか。
誰でもスマホは、かけ放題付きのシンプルな料金プランが特徴です。支払い方法には口座振替やコンビニ支払い(※月額利用料金お支払いの際には決済手数料が550円追加でかかります)もあり、クレジットカード不要で申込み可能です。
誰でもスマホでは、スマホ契約実績99.88%(※2026年3月~2026年6月の結果(申込総数:約5.2万件)AL調べ)を実現し、信用情報機関に事故情報が登録されている方でも、原則として契約が可能です(※一部例外有)
料金プランや審査に不明な点があれば、ぜひお問い合わせください。
おまとめローンを検討する
複数のサラ金業者から借入があるなら、おまとめローンを利用して借金を一本化することで返済しやすくなる可能性があります。
借金を1ヶ所にまとめれば、各社ごとに返済する手間が省けて支払い忘れを防止するのに役立つでしょう。
また、借入金額によっては、おまとめローン利用前より金利を下げられることもあります。
ただし、それまで分散していた支払い日が1つにまとまるため、1回の支払い額が高額になりがちです。
また、通常のサラ金での借入に比べておまとめローンは借入金額が高額になるため、審査が厳しくなる点にも注意しましょう。
借金返済でやってはいけないこと
サラ金は銀行などの金融機関に比べて、審査時間が短く利便性が高いため、つい借り過ぎて返済が困難になるケースが少なくありません。
そのようなときに間違った行動をとると、借金の問題が深刻化する恐れがあります。ここでは、サラ金での借金返済時に避けるべき行動を解説します。
借金返済のための借金をしない
サラ金での借金を返済するために、別のサラ金でお金を借りることはおすすめできません。
家計のやりくりだけでは返済が難しい状況では、別のサラ金への支払いも困難になり、さらに別のサラ金を利用することになるでしょう。
すると、当初は元の借入額と利息の分だけ借りれば済みますが、借入を繰り返すごとに各サラ金業者への利息負担が増えていきます。
そうしていくうちに借金の総額がどんどん増えて、いわゆる多重債務の状態に陥ってしまいます。
返済が難しくなってきたら借金を重ねるのではなく、サラ金業者に返済方法を相談するか、各自治体の相談窓口などへ問い合わせましょう。
借金返済を諦める
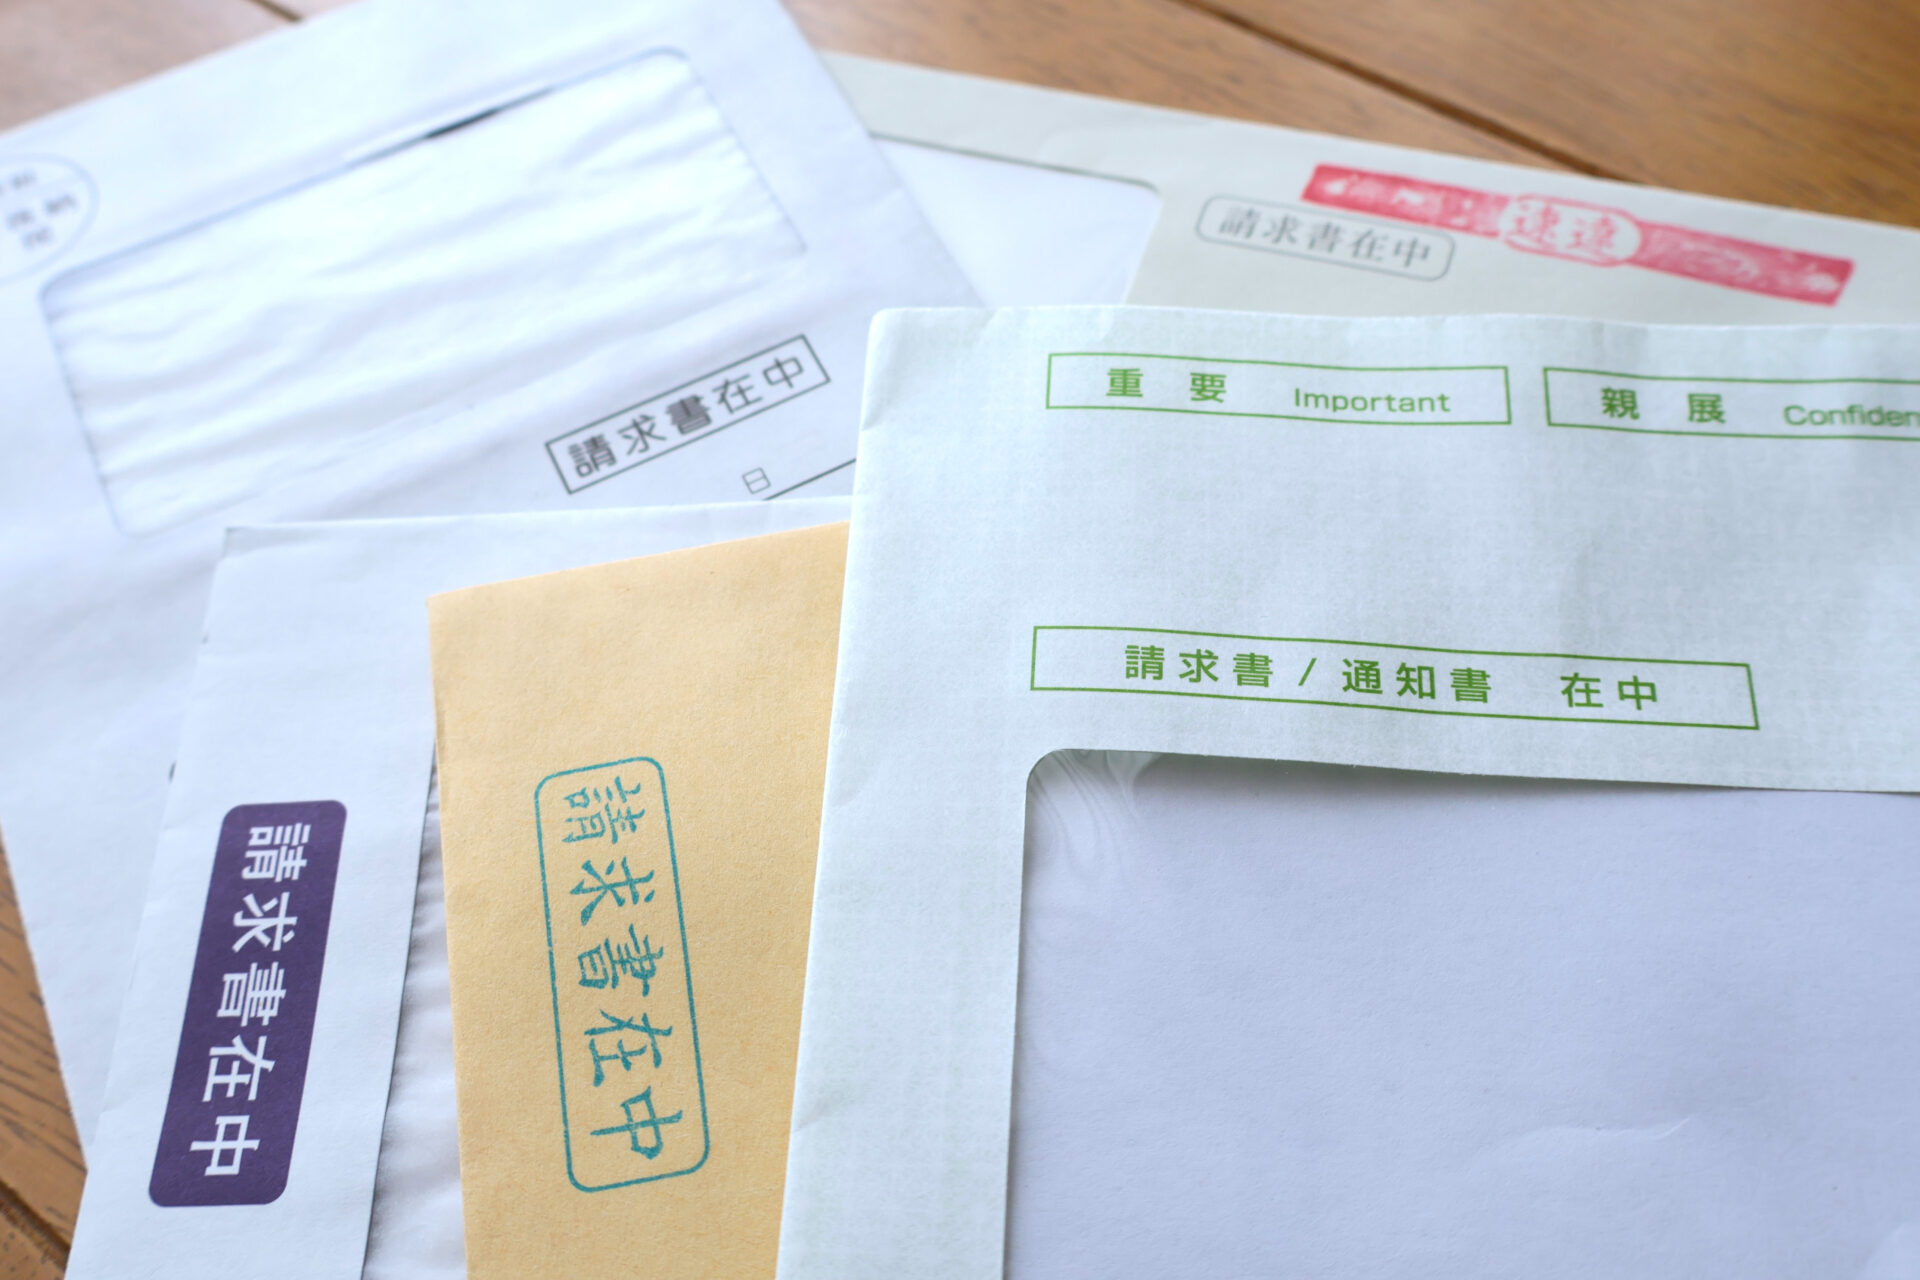
返済が難しいからと諦めて借金を放置していると、遅延損害金の発生や一括請求などさまざまなリスクが生じます。
また、郵送や電話による督促が頻発し、精神的な負担も少なくありません。
長期間延滞すると、信用情報機関に異動情報(いわゆるブラックリストの記録)が登録される恐れがあります。
そうなると、将来、ローンの契約やクレジットカードの利用ができなくなる可能性が高まります。
さらに督促を無視していると、最終的に法的措置をとられ、財産を差し押さえられてしまうかもしれません。
借金の問題を自力で解決できそうにないときは、収拾がつかなくなる前に弁護士などの専門家へ相談しましょう。
借金の問題が深刻化してくると、このままスマホを使い続けられるのかどうか、不安になることがあるかもしれません。
また、近年は、スマホを利用したオンライン本人確認(eKYC)を採用している携帯会社が増えており、スマホを失っていたり契約できなかったりする状況では、手続きが進めにくくなるケースもあるでしょう。
誰でもスマホでは、現在スマホをお持ちでない方でも申込みができるよう、FAXや郵送による本人確認にも対応しており、最短翌日(※平日15時までの申込み、初期費用入金完了で当日発送及び関東近郊へお届けの場合に限る。配送状況により、お届けが遅れる可能性あり。)にお届けができるため、急ぎで連絡手段を確保したい場合にも希望に添える可能性があります。
まずは詳しい申込み方法を確認するところから始めてみましょう。
借金があっても契約しやすいスマホなら
サラ金などに多額の借金があると、スマホ契約時の審査に通らないのではと、スマホの所持を諦めている方もいるかもしれません。
しかし、借金の問題を専門機関に相談したり、仕事をして収入を得たりするためにスマホは欠かせないツールです。
一般的な携帯会社での契約に不安があるときは、誰でもスマホの利用を検討してみてください。
全国で20,000人以上の誰スマサポーターが行政や支援機関の窓口で活動しており、携帯契約に不安がある方のスマホ申込みをサポートしてくれる体制が整っています。
そのため、申込み手順に不安がある方でも、スムーズにお手続きを進めることができます。
借金の悩みを解決するための一歩として、誰でもスマホを活用してみてはいかがでしょうか。
本記事はアフィリエイトプログラムを利用しており、誰でもスマホの委託を受けて広告収益を得て運用しております。


© 2022 誰でもスマホ