- ホーム
- おすすめ情報を発信!誰でもスマホコラム
- 自己破産で99万円の現金は手元に残せる?自由財産や拡張の条件、流れをくわしく解説
自己破産で99万円の現金は手元に残せる?自由財産や拡張の条件、流れをくわしく解説

自己破産をしても、99万円以下の現金は手元に残せます。これは破産法で定められた自由財産の規定によるものです。
また、現金以外にも一定の財産を手元に残せるケースがあります。
本記事では自由財産の種類や、拡張が認められる条件と流れを整理し、自己破産後の生活再建に向けて知っておきたい基礎知識をわかりやすく解説します。
目次
自己破産で99万円の現金は手元に残せる?
自己破産をすると、所有する財産は原則として処分の対象です。
しかし、破産法は自由財産として手元に残せる財産の範囲を定めており、現金は99万円以下であれば手元に残すことが認められています。
これは、破産後の生活を保障するための規定です。
根拠は破産法第34条第3項第1号および民事執行法第131条にあり、破産者は99万円以下の現金について自由財産として手元に残すことが認められています。
破産手続きにおいて基準となる時点での現金額が99万円を超える場合、超過分は処分の対象となります。手元にある現金の額を事前に把握しておくことが重要です。
自己破産で残せる現金99万円以外の自由財産
自己破産後に手元に残せる財産は、現金99万円だけではありません。破産法では、現金以外にも複数の種類の自由財産が定められています。
大きく分けると、
- 差し押さえが法律で禁止された財産
- 裁判所が自由財産の拡張を認めたもの
- 破産管財人が放棄した財産
- 自己破産後に新たに取得した財産
の4種類です。それぞれ認められる条件や範囲が異なるため、以下で詳しく確認していきます。
差し押さえが禁止された財産
差し押さえが禁止された財産とは、民事執行法によって強制執行の対象から除外されている財産のことです。
自己破産でも、これらは自由財産として手元に残すことが認められています。具体的には以下のものが該当します。
- 生活必需品
- 業務に欠かせない器具や道具
- 給与差押えにおける差押禁止部分(原則として手取り額の4分の3)
- 社会保障給付金
ただし、年金や生活保護費そのものは差し押さえが制限されています。受給後に預金口座へ入金された資金については取り扱いが異なる点に注意が必要です。
残せる財産の範囲を正確に把握するためにも、弁護士や司法書士への事前相談をおすすめします。
自由財産の拡張で認められたもの
自由財産の拡張とは、本来であれば処分の対象となる財産に関して、裁判所が個別に手元に残してよいと認める制度です。
拡張が認められるかどうかは、破産者の生活状況や財産の性質をもとに裁判所が判断します。
各地の裁判所によって運用基準は異なりますが、解約返戻金や預貯金残高などが20万円以下の場合に自由財産拡張の対象として検討される傾向があります。
金額はあくまで目安であり、必ずしも拡張が認められるとは限りません。申立て前に専門家へ確認することが重要です。
破産管財人が放棄した財産
自己破産の手続きでは、破産管財人が財産を調査および管理し、債権者への配当に充てる財産を選別します。
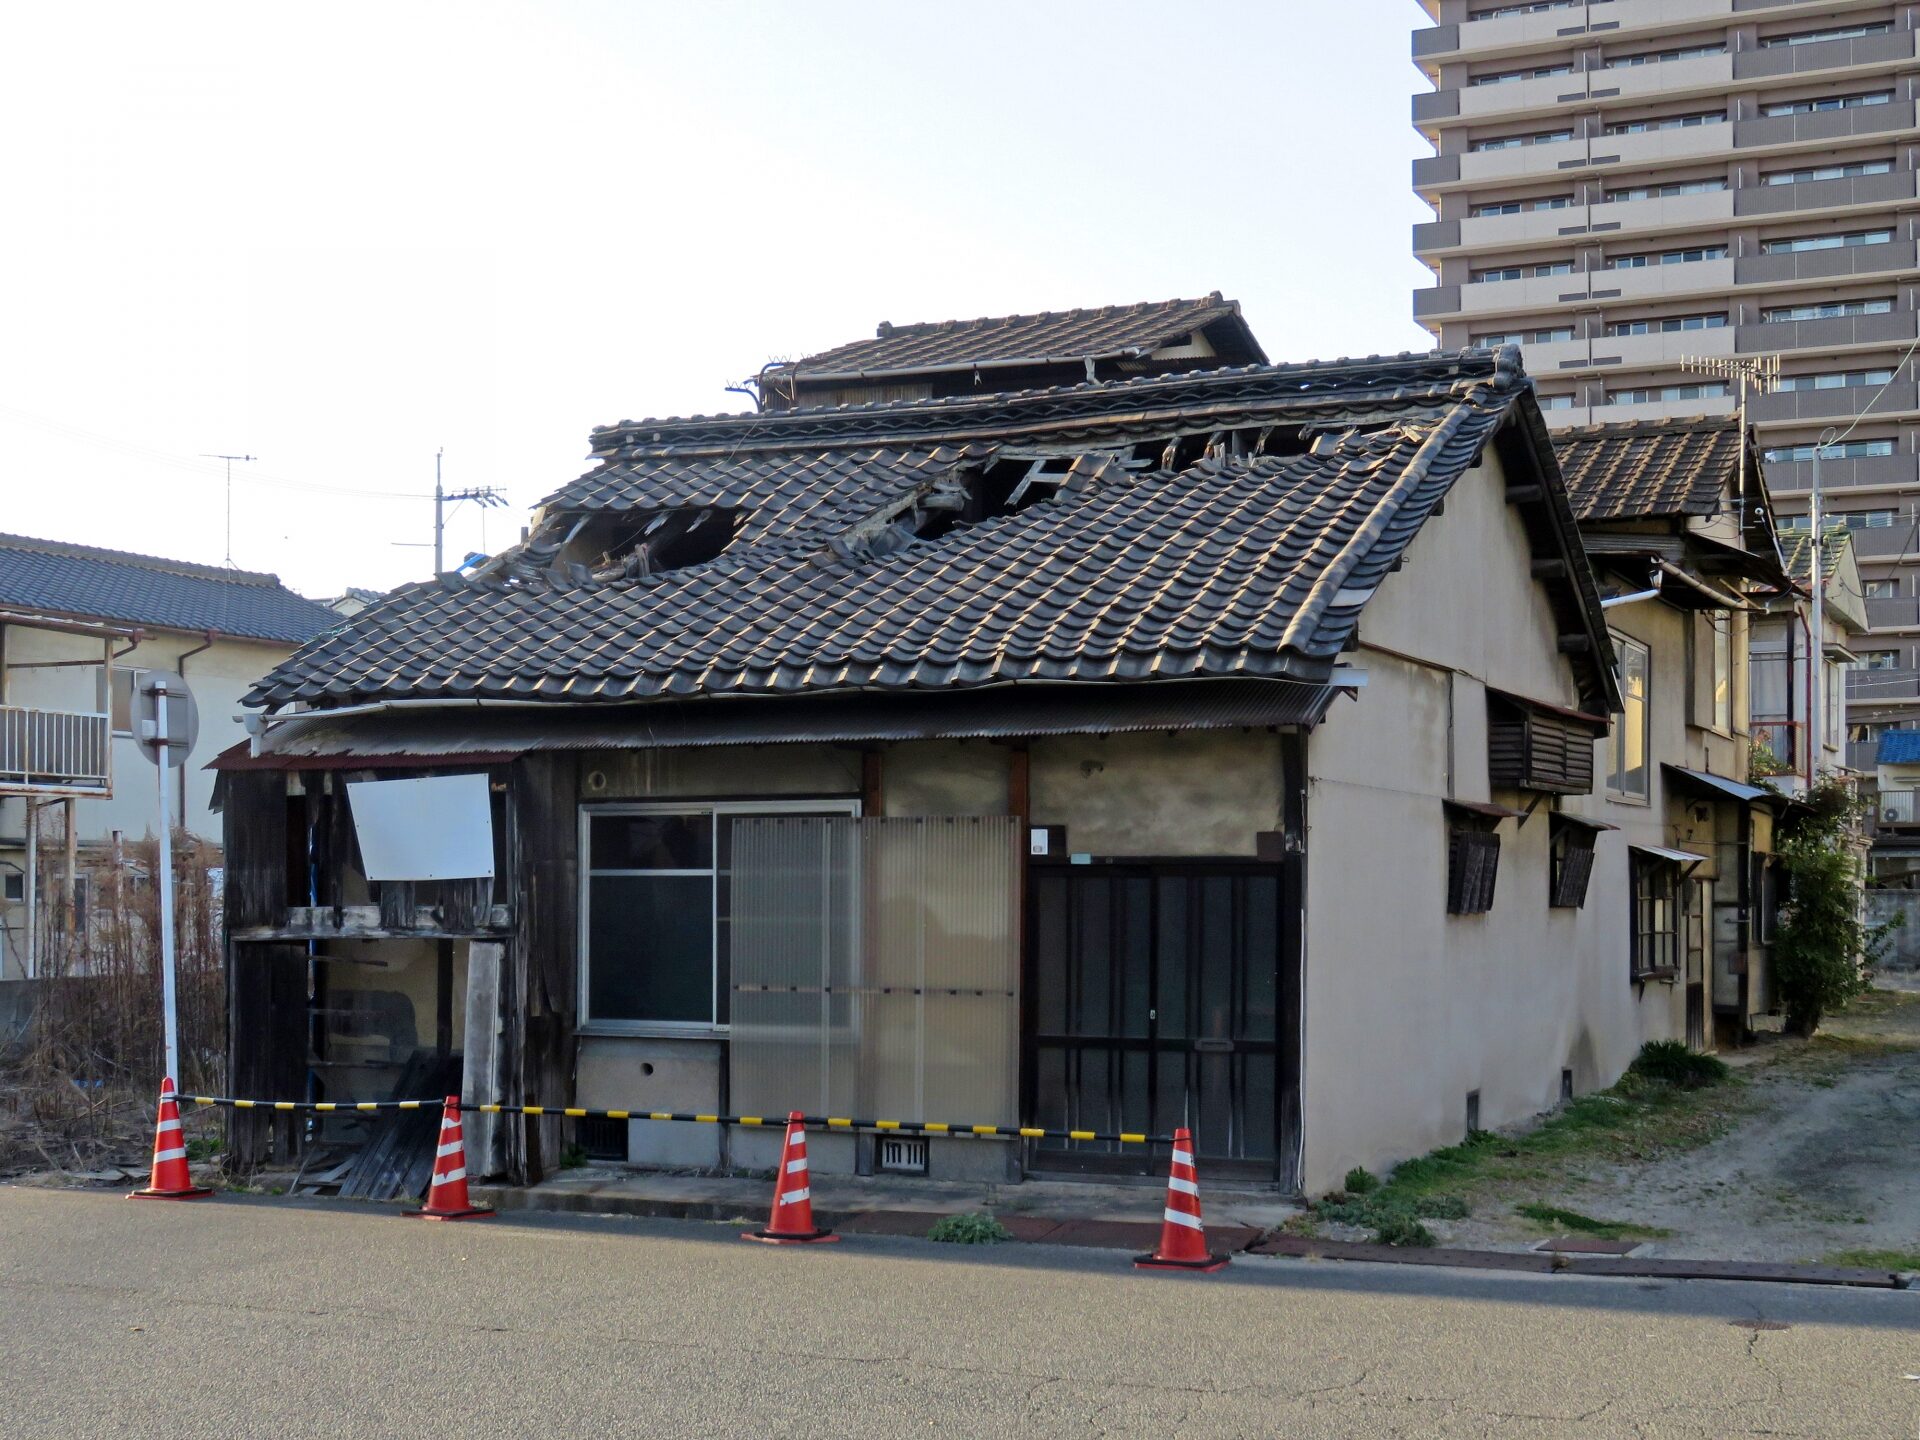
現金化にかかるコストが回収見込み額を上回ると判断された財産は、破産管財人が放棄することがあります。
放棄された財産は破産財団から外れ、破産者の手元に残すことが可能です。
値段がつかない古い車や、売却しても費用倒れになる不動産の持分などが該当例として挙げられます。
ただし、放棄されるかどうかはあくまで破産管財人の判断によるものであり、破産者が任意に選べるものではありません。

自己破産の自由財産の拡張条件と流れ
自由財産の拡張は、破産者の生活状況に応じて裁判所が柔軟に対応できる制度です。
ただし申請すれば必ず認められるわけではなく、対象となる財産の種類や条件、手続きの流れを正しく理解したうえで進めることが重要です。
自己破産後に取得した財産
自己破産の手続き開始後に新たに取得した財産は、原則として自由財産として扱われ、手元に残すことができます。
これを新得財産といい、破産手続き開始の決定後に取得したものであれば、債権者への配当対象にはなりません。
破産手続き開始後に得た給与や、手続き開始後に受け取った贈与などが該当します。
ただし、手続き開始前にすでに発生していた権利(破産申立て前に退職が決まっていた場合の退職金など)は、受取りが後になっても新得財産とはみなされないケースがあります。
取得のタイミングや財産の性質によって扱いが異なるため、判断に迷う場合は専門家への確認が不可欠です。
自己破産後の生活再建には、手元に残せる財産の範囲を正確に把握することが大切です。
また、生活を立て直すための仕事探しや各種手続きにおいては、スマホが使えない状況を解消することも欠かせません。
誰でもスマホでは、スマホ契約実績99.88%(※2026年3月~2026年6月の結果(申込総数:約5.2万件)AL調べ)を実現し、信用情報機関に事故情報が登録されている方でも、原則として契約が可能です(※一部例外有)。
また、月額料金のお支払いは、口座振替やコンビニ払い(※月額利用料金お支払いの際には決済手数料が550円追加でかかります)に対応しており、クレジットカードがなくても契約できる点も魅力です。
携帯契約を諦める前に、まずは下記サイトより詳細を確認していただくのはいかがでしょうか。
自由財産の拡張の対象
自由財産の拡張の対象となりうる財産は、破産者の生活維持に必要と判断されるものが中心です。
実務上、拡張申請の対象として挙げられやすい財産には、預貯金や生命保険の解約返戻金などがあります。
各項目の目安は以下のとおりです。
- 預貯金:残高が20万円以下のもの
- 生命保険:解約返戻金が20万円以下のもの
- 自動車:時価が20万円以下かつ生活や業務に必要なもの
- 退職金債権:退職金見込み額の8分の1(評価額)が20万円以下となるもの
なお、各裁判所によって運用基準が異なるため、申立てを行う裁判所の基準を事前に確認することが大切です。
自由財産の拡張条件
自由財産の拡張が認められるためには、いくつかの条件を満たす必要があります。
裁判所は、破産者の生活状況や財産の必要性、債権者への影響などを総合的に考慮したうえで判断します。主な条件は以下の3点です。
対象となる財産が破産者の生活に必要不可欠であること
財産の価額が各裁判所の運用基準の範囲内であること
拡張を認めても債権者の利益を不当に害しないと判断されること
また、拡張の申立ては破産手続き開始の決定から一定期間内に行う必要があります。
期限を過ぎると認められない場合があるため、手続き開始後は速やかに専門家への相談がおすすめです。
自由財産の拡張の流れ
自由財産の拡張を希望する場合、破産手続きのなかで正式に申立てを行う必要があります。
手続きの流れを事前に把握しておくことで、申立て漏れや期限切れを防げます。一般的な流れは以下のとおりです。
まず、破産手続き開始の決定後に、拡張を希望する財産のリストと必要書類を準備します。
次に、破産申立てを行った裁判所へ自由財産拡張の申立書を提出します。
提出後は、裁判所が破産管財人の意見も踏まえながら審査を進め、拡張が認められると判断された場合に拡張決定が下されるという流れです。
申立期限や運用は裁判所によって異なるため、手続き開始後は早めに確認することが重要です。
期限や必要書類の詳細は、申立て先の裁判所に確認してください。
自由財産の拡張手続きは、期限内に正確に進めることが求められます。手続きと並行して、仕事探しや支援機関との連絡など、生活再建に向けた動きも欠かせません。
そのためにも、安定した連絡手段を早めに確保しておくことが大切です。
しかし近年は、スマホを利用したオンライン本人確認(eKYC)を採用している携帯会社が増えており、スマホを失っていたり契約できなかったりする状況では、手続きが進めにくくなるケースもあるでしょう。
誰でもスマホでは、現在スマホをお持ちでない方でも申込みができるよう、FAXや郵送による本人確認にも対応しており、最短翌日(※平日15時までの申込み、初期費用入金完了で当日発送及び関東近郊へお届けの場合に限る。配送状況により、お届けが遅れる可能性あり。)にお届けができるため、急ぎで連絡手段を確保したい場合にも希望に添える可能性があります。
99万円以下の現金を残しながら無理のない家計管理を
自己破産後も99万円以下の現金や差し押さえが禁止された財産、裁判所が認めた自由財産の拡張分など、一定の財産を手元に残すことができます。
大切なのは、残せる財産の範囲を正確に把握し、生活再建に向けた計画を早めに立てることです。
自由財産の拡張は申立て期限があるため、手続き開始後は速やかに専門家へ相談することをおすすめします。自己破産はゴールではなく、生活を立て直すためのスタートラインです。
手元に残せるお金を無理なく管理しながら、一歩ずつ再建を進めていきましょう。
生活を立て直す過程では、行政窓口や支援機関との連絡、仕事探しなどスマホが欠かせない場面が数多くあります。
誰でもスマホでは、全プラン24時間かけ放題(※一日8時間以上通話あった際は異常利用と判断させていただくことがあります。)が付いており、料金プランも幅広いため、ご自身の状況に合わせたプランを選択することができます。
「通話時間を気にしたくない」「通信制限のストレスから解放されたい」そんなお声を解決できる誰でもスマホへ、まずは相談するところから始めてみましょう。
本記事はアフィリエイトプログラムを利用しており、誰でもスマホの委託を受けて広告収益を得て運用しております。


© 2022 誰でもスマホ