- ホーム
- おすすめ情報を発信!誰でもスマホコラム
- クレジットカードには連帯保証人が必要?必要なケースや連帯保証人になるリスクを解説

クレジットカードを作る際に、「連帯保証人が必要なのでは」と不安に感じる方もいるでしょう。
過去に支払い遅れがあったり、収入面に不安があったりすると、「保証人がいないと契約できないのでは」と不安を抱く方もいるのではないでしょうか。
一般的なクレジットカードでは、連帯保証人を求められるケースはほとんどありません。しかし、カードの種類や契約内容によっては、保証人を求められる場合があります。
この記事では、クレジットカードと連帯保証人の関係や必要になるケース、連帯保証人になるリスクについてわかりやすく解説します。
目次
クレジットカードには連帯保証人が必要か
クレジットカードを申込む際に、連帯保証人が必要なのではと不安に感じる方もいるかもしれません。
しかし、一般的なクレジットカードでは、連帯保証人を求められるケースは限られています。
まずは、保証人と連帯保証人の違いを確認し、クレジットカード契約でどのように扱われるのかを見ていきましょう。
保証人と連帯保証人の責任の違い
責任の重さは、保証人と連帯保証人で大きく異なります。
保証人は、まず契約者本人へ請求するよう求めることができます。一方で、連帯保証人にはその権利がありません。
支払いが滞った場合、連帯保証人は契約者本人と同等の責任を負います。
そのため、連帯保証人は名前を貸すだけと考えず、契約内容を確認したうえで慎重に判断することが大切です。
一般的なクレジットカードには連帯保証人は必要ない
一般的なクレジットカードでは、申込者本人に対する審査が中心です。
申込者の収入状況や信用情報をもとに、契約可否が判断されます。
そのため、保証人がいないことだけを理由に、申込みを過度に不安視する必要はありません。ただし、カード会社や契約内容によって、申込み条件が異なる場合があります。
申込み前に必要条件を確認しておくことで、手続き時の不安を軽減できます。
クレジットカードや分割契約で連帯保証人が必要になるケース
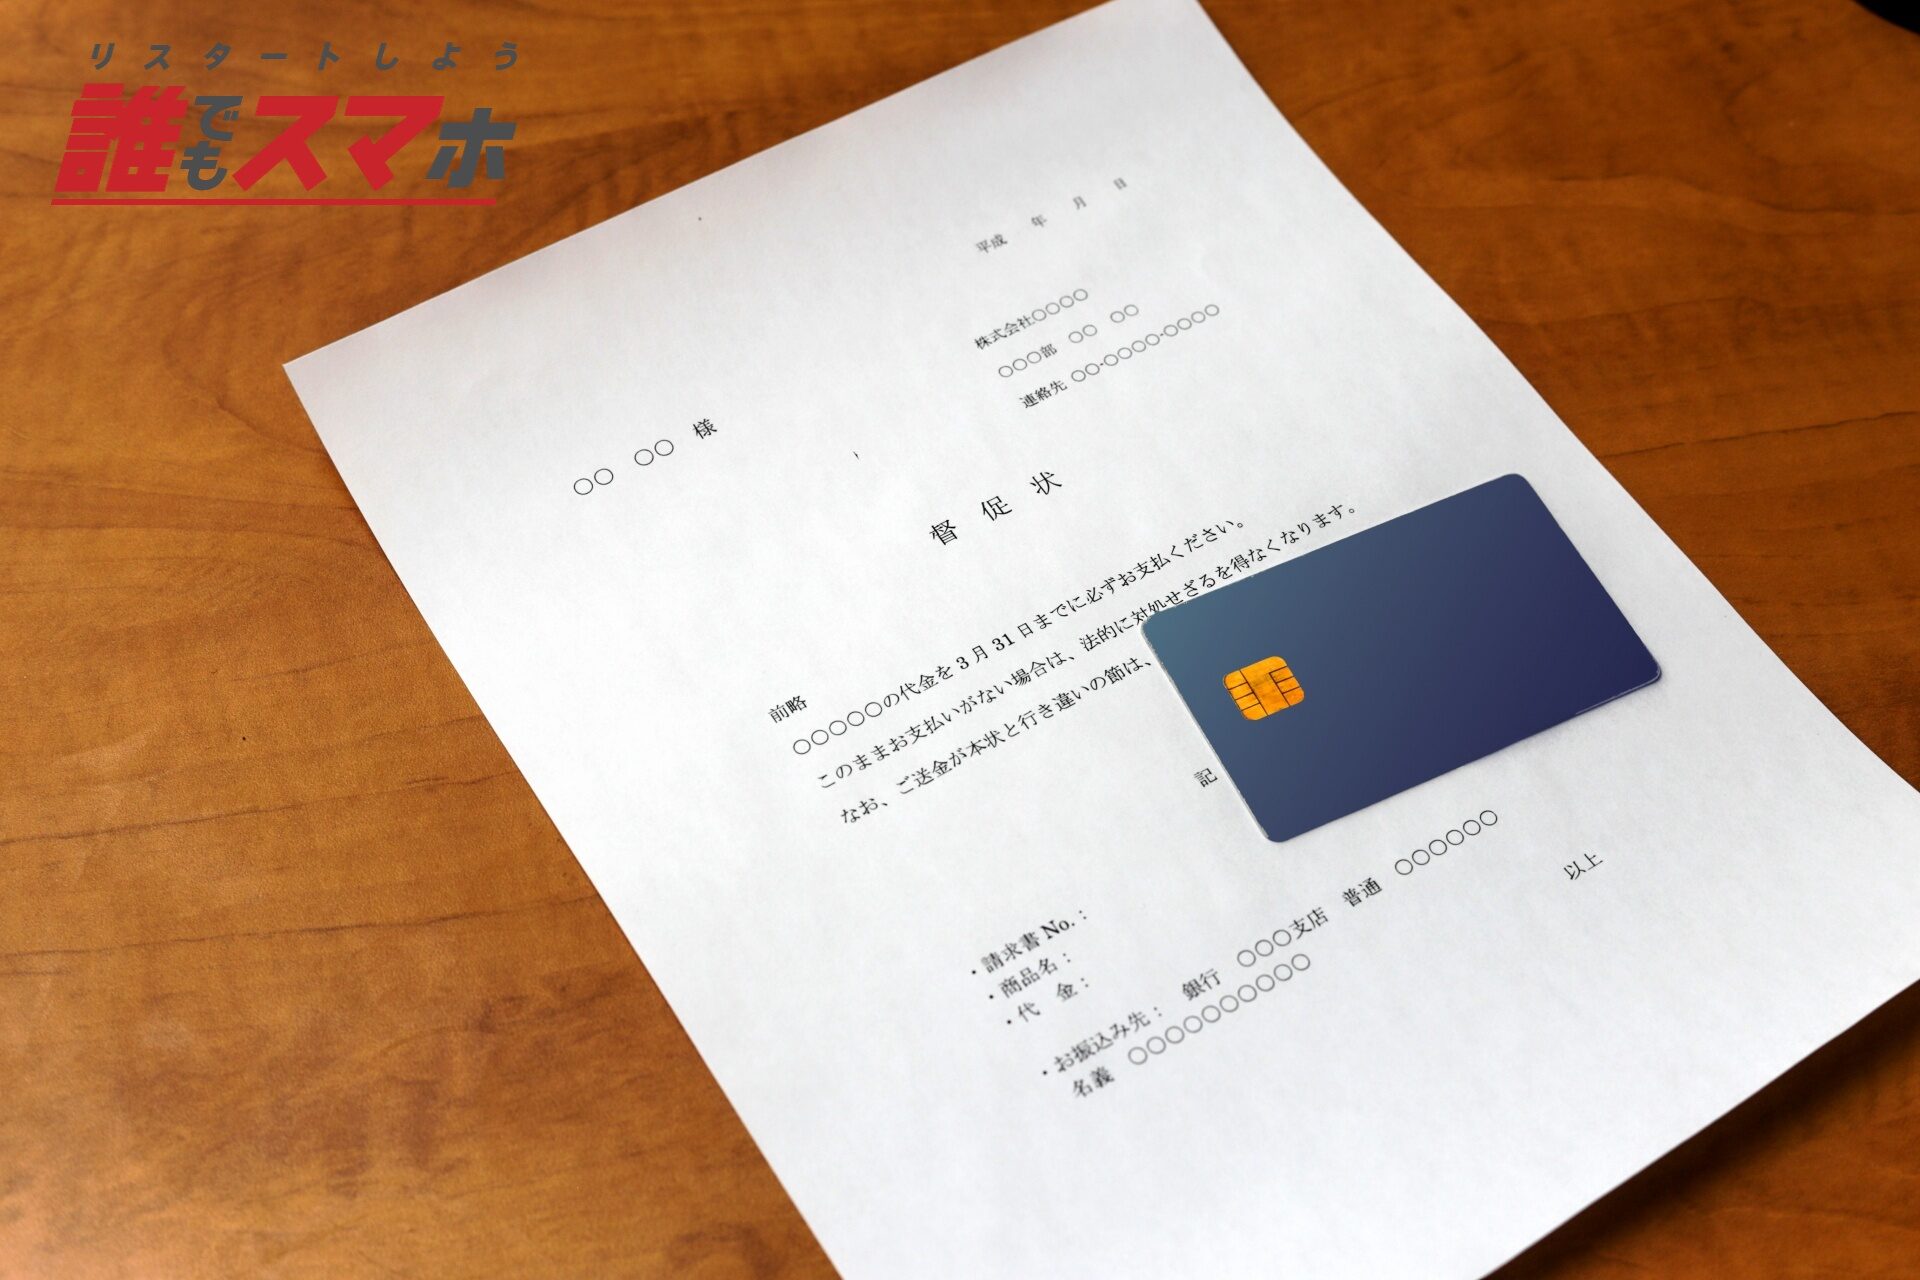
一般的なクレジットカードでは連帯保証人を求められるケースは少ないものの、契約内容や申込条件によっては保証人が必要になる場合があります。
特に、法人向けカードや高額な分割契約では、支払い能力を確認する目的で追加条件が設けられることが少なくありません。
自分の契約内容に当てはまるかを知っておくと、不安を減らしやすくなります。すべての契約で保証人が必要になるわけではないため、まずは契約条件を確認することが大切です。
法人カードやビジネスカードで保証を求められる場合
法人カードやビジネスカードでは、会社の経営状況によって保証を求められる場合があります。
特に、設立して間もない会社や実績が少ないケースでは、代表者個人が保証の役割を求められることが少なくありません。
これは、支払い不能時の貸倒れリスクを抑える目的があるためです。そのため、個人向けクレジットカードと同じ基準で考えないよう注意が必要です。
ただし、すべての法人カードで代表者保証が必要になるわけではありません。カード会社や契約条件によって必要事項が異なるため、事前に確認しておきましょう。

ショッピングクレジットや分割契約で保証人が必要になる場合
高額な買い物を分割払いにする際は、分割契約の条件によって保証人を求められる場合があります。
例えば、高額商品のローン契約や支払い能力の確認が必要なケースでは、通常より慎重に審査が行われることが少なくありません。
申込者の収入状況や過去の支払い状況によって、追加書類や保証人が必要になることもあります。
そのため、通常のクレジットカード契約と同じ審査基準だと考えないよう注意しましょう。
すべての分割契約で保証人が必要になるわけではないため、契約内容を確認したうえで申込みを進めましょう。
分割契約のように、契約内容や支払い状況によっては、一般的な契約よりも慎重な確認が行われるケースがあります。スマホの契約でも、過去の支払い状況などを理由に「自分では契約できないかもしれない」と不安を感じている方もいるでしょう。
そうした方は、一般的な携帯電話会社だけでなく、独自の基準で契約を受け付けているサービスを検討するのもひとつの方法です。
誰でもスマホなら、クレジットカードを用意する必要がなく、スマホの契約に不安を抱えている方も申込みを検討できます。スマホ契約率は99.88%(※2026年3月~2026年6月の結果(申込総数:約5.2万件)AL調べ)と、多くの方から支持されています。
支払い方法も口座振替やコンビニ支払い(※月額利用料金お支払いの際には決済手数料が550円追加でかかります)ができるため、さまざまな理由でクレジットカードを所有していない方でも持ち続けることが可能です。
現在においてスマホは日常生活のなかで欠かせないアイテムです。
「スマホを持つことは難しいかも」と諦める前に、まずは利用できるかどうか条件を確認してみてください。
クレジットカードの連帯保証人になるリスク
連帯保証人は、名前を書くだけの役割ではありません。契約した本人が支払いをできなくなった場合、大きな責任を負う可能性があります。
特に、支払い請求や財産への影響、今後の契約に関わる問題につながる場合もあります。内容をよく知らないまま引き受けてしまうと、後から困ることもあるため注意が必要です。
一括請求をされるリスク
一括請求とは、契約者本人が支払いできなくなった際に、未払い残高をまとめて請求されることです。
連帯保証人は本人と同じ責任を負うため、状況によっては突然支払いを求められる可能性があります。
例えば、分割払いが続いている契約で支払いが止まった場合、未払い分をまとめて請求されることが少なくありません。
金額が大きいケースでは、家計への負担が重くなることも考えられます。また、本人へ請求してからではなく、連帯保証人へ連絡が来る場合もあります。
引き受ける前に、返済状況や契約内容を確認しておくことが大切です。
財産を差し押さえられるリスク
差し押さえとは、支払いが続けられない場合に、給与や預金などが対象になる可能性がある手続きです。
ただし、支払いが遅れたからといって、すぐに差し押さえになるわけではありません。
一般的には、督促や裁判などの手続きを経て、支払いが行われない場合に、差し押さえが進められます。
そのため、いきなり財産を失うわけではありませんが、放置すると生活に影響が出る可能性が高いです。
連帯保証人になると、自身の収入や生活設計にも影響が及ぶ場合があります。契約時は、契約者に継続的な返済能力があるかも確認しておきましょう。
信用情報に影響が出るリスク
信用情報に影響が出る可能性があることも、連帯保証人のリスクのひとつです。
契約者本人が支払いできず、連帯保証人が返済を肩代わりした場合、今後の契約審査へ影響する可能性があります。
信用情報に問題が生じると、新しいクレジットカードやローン契約が難しくなるリスクが高くなるでしょう。状況によっては、完済や契約終了から数年間記録が残ることもあります。
将来の契約に関わる場合があるため、軽い気持ちで引き受けないことが大切です。不安がある場合は、契約内容を確認してから判断しましょう。
信用情報への影響を考えると、今後のクレジットカードやローンだけでなく、日常生活に必要なスマホの契約についても不安を感じる方がいるかもしれません。
また、近年は、スマホを利用したオンライン本人確認(eKYC)を採用している携帯会社が増えており、スマホを失っていたり契約できなかったりする状況では、手続きが進めにくくなるケースもあるでしょう。
誰でもスマホでは、現在スマホをお持ちでない方でも申込みができるよう、FAXや郵送による本人確認にも対応しています。
また、最短翌日(※平日15時までの申込み、初期費用入金完了で当日発送及び関東近郊へお届けの場合に限る。配送状況により、お届けが遅れる可能性あり。)にお届けができるため、急ぎで連絡手段を確保したい場合にも対応できます。
まずは詳しい申込み方法を確認するところから始めてみましょう。
クレジットカードや保証人に不安がある場合はスマホ契約の条件も確認しよう
一般的なクレジットカードでは、連帯保証人を求められるケースは多くありません。ただし、契約内容や支払い状況によっては、保証人を求められる場合もあります。
また、連帯保証人には大きな責任が伴うため、安易に引き受けないことも大切です。
連帯保証人の仕組みやリスクを知り、自分に必要な契約かを確認しながら判断していきましょう。
契約や支払いに関する条件はサービスによって異なるため、申込む前に自分がどのような条件で契約できるのかを確認することが大切です。
誰でもスマホでは、全国で20,000人以上の誰スマサポーターが行政や支援機関の窓口で活動しており、携帯契約に不安がある方のスマホ申込みをサポートしてくれる体制が整っています。
そのため、申込み手順に不安がある方でも、スムーズにお手続きを進めることができます。
また、全プラン24時間かけ放題(※一日8時間以上通話あった際は異常利用と判断させていただくことがあります。)が付いており、料金プランも幅広いため、ご自身の状況に合わせたプランを選択することができます。
さらに、キャリア決済によるコンテンツ課金を制御するなど、使い過ぎを防ぐ工夫がされている点もポイントです。
携帯契約に対する不安を一人で抱えるのではなく、まずは相談するところから始めてみるのはいかがでしょうか。
本記事はアフィリエイトプログラムを利用しており、誰でもスマホの委託を受けて広告収益を得て運用しております。


© 2022 誰でもスマホ