- ホーム
- おすすめ情報を発信!誰でもスマホコラム
- 自己破産で必要な家計簿の書き方は?裁判所に提出する理由や作成期間、注意点を解説

自己破産の手続きを行うためには、裁判所に家計簿を提出しなければなりません。
それを聞いて「なぜ家計簿を提出しなければならないんだろう」「何をどこまで書けばよいんだろう」など疑問に思う方も少なくないでしょう。
裁判所が家計簿の提出を求めるのは、手続きを煩雑にするためではありません。
あなたの生活状況を把握し、客観的に自己破産の判断を下すためには、家計簿が必要です。
この記事では、自己破産の申し立てで家計簿が必要になる理由や、記載する期間と書き方のポイントを解説します。
目次
自己破産の申し立てで裁判所に家計簿を提出する理由
自己破産の手続きでは、主に以下の4つの理由により、裁判所へ家計簿を提出します。
返済能力がないことを確認するため
免責不許可事由に該当しないか判断するため
破産後の生活再建計画の実行性を確認するため
裁量免責の判断をするため
これらは、あなたの現在の生活状況を正しく把握し、本当に自己破産を認めるべきかを判断するためです。
順番に見ていきましょう。
返済能力がないことを確認するため
家計簿は、自分に返済能力がないことを客観的に証明するための資料になります。
自己破産が認められるには、申告した方が返済不能であることが条件です。
裁判所は、提出された家計簿と自己破産の申立書の内容をチェックし、申請者に本当に支払い能力がないかを確認します。
そのため、あなたの収支をすべて記載した家計簿の提出が求められるのです。
免責不許可事由に該当しないか判断するため
免責不許可事由とは、借金の免除が認められないと法律で定められているNG行為や理由です。
以下のような免責不許可事由に該当すると、自己破産は認められないことがあります。
財産を隠したり価値を減少させる
浪費やギャンブルなどで借金を増やす
現金を得る目的で買った品物をすぐに売却する
返済不可の状態を隠してお金を借りる
裁判所に虚偽の申告をする
裁判所や破産管財人の調査に協力しない
7年以内に免責を受けたり再生計画の認可決定を受けたことがある
裁判所は、これらの事項に該当する出費がないかを、提出された家計簿をもとに確認します。
破産後の生活再建計画の実行性を確認するため
自己破産の目的は、借金をなくすことではなく、申請した方の生活の再建です。
裁判所は家計簿を通して、申請者が破産後に生活を再建できる余地があるかを確認します。
借金をなくしても、その後で生活が立ち行かないようでは、また借金生活に逆戻りしてしまいます。
家計簿は、破産後にあなた自身が生活を立て直せる計画性と実効性があるかを確認するためのものでもあるのです。
裁量免責の判断をするため
裁量免責とは、裁判所の判断で借金の免除を認めてもよいとする制度です。
万が一、借金の原因がギャンブルや浪費などの免責不許可事由に該当する場合でも、裁判所の裁量で特別に借金が免除されることがあります。
この判断を下すために重要になるのが家計簿です。
過去の事実はどうあれ、現在は考えをあらためて人生をやり直そうとしている姿勢を家計簿で示せれば、裁量免責を受けられる可能性があります。
毎月の支出を見直す一つとして、スマホの料金も挙げられるでしょう。
誰でもスマホは、全プランで24時間かけ放題が付いており、1GBプラン2,948円(税込)から利用できます(※一日8時間以上通話あった際は異常利用と判断させていただくことがあります。)。
また、キャリア決済には対応していないため、想定外の出費を防ぐことができる点も魅力です。
毎月どのくらいスマホ料金を支払ったらいいのか予想がしやすいため、毎月の支出を計画を立てやすいでしょう。
借金問題を解決するだけでなく、その後の生活を立て直していくことも大切です。通信手段の確保に不安がある方は、誰でもスマホの料金プランや申込み条件を確認し、新しい生活に向けた準備を始めてみてはいかがでしょうか。
自己破産で必要な家計簿の作成期間
自己破産の手続きで提出を求められる家計簿の期間は、個人の状況によって変わります。
生活の仕方は人によって大きく異なるうえ、収入が安定している方でも臨時の出費がかさむこともあるでしょう。
ここでは、条件ごとにどの程度の期間の家計簿を作らなければならないのかを見ていきましょう。
通常は直近の2~3ヶ月分
自己破産の申し立てで裁判所に提出する家計簿の期間は、原則として 直近2ヶ月分と指定されているケースが一般的です。
特別なことがない場合は、この期間の家計簿で生活内容が把握されます。
しかし、言い換えれば、少なくとも直近2ヶ月分は提出すると考えて動く必要があります。
弁護士に自己破産申請を依頼した日から、レシートや領収書は保管するようにしましょう。
直近6ヶ月分を求められるケース
一方で、個人事業主や自営業の場合は、直近6ヶ月分の提出を求められます。
また、浪費やギャンブルなど免責不許可事由の疑いがあるときも、お金の流れが慎重に確認される場合があります。
もし半年前のレシートや領収書が残っていない場合は、預金通帳の履歴やクレジットの利用明細などをたどり、わかる分だけでも記載しましょう。
全部を遡れなくても、可能な限り誠実な報告が必要です。
それでもわからない場合は、弁護士に相談しながら進めるとよいでしょう。
自己破産の手続きを進める際は、家計の状況を整理するだけでなく、弁護士や裁判所などと必要な連絡を取れる環境を整えておくことも大切です。
特に、レシートや領収書の整理、預金通帳や利用明細の確認、弁護士とのやり取りなど、手続き中にはスマホを使う場面も少なくありません。
しかし近年は、スマホを利用したオンライン本人確認(eKYC)を採用している携帯会社が増えており、スマホを失っていたり契約できなかったりする状況では、手続きが進めにくくなるケースもあるでしょう。
誰でもスマホでは、現在スマホをお持ちでない方でも申込みができるよう、FAXや郵送による本人確認にも対応しており、最短翌日(※平日15時までの申込み、初期費用入金完了で当日発送及び関東近郊へお届けの場合に限る。配送状況により、お届けが遅れる可能性あり。)にお届けができるため、急ぎで連絡手段を確保したい場合にも希望に添える可能性があります。
まずは詳しい申込み方法を確認するところから始めてみましょう。
自己破産で必要な家計簿の書き方と注意点
しかし、家計簿を作成したことがない方も少なくないでしょう。
裁判所に提出する家計簿で大切なのは、記載漏れなく、現在の生活状況が伝わるようにまとめることです。
書き方がわからないからといって項目や金額を曖昧にしたり、意図的に隠したりすると、自己破産が認められないこともあります。
ここでは、具体的な家計簿の書き方と、作成時の注意点を見ていきましょう。
収入と支出を漏れなく記載する
自己破産のために裁判所に提出する家計簿には、世帯全体の収入と支出を記載しなければなりません。
世帯全体なので、あなただけでなく、家計をともにする全員の給与・年金・児童手当などの給付金もすべて含めての収入として計上します。
支出は、レシートや通帳の履歴から、以下のような大雑把な項目に分けて記載していきます。
食費
光熱費
日用品費
家賃
通信費
また、このときに気をつけたい点が2つあります。
1つ目は、PASMOなどの交通系ICカードや現金をチャージできるポイントカードです。2つ目は自動販売機など、領収書が出ない出費です。
交通系ICカードやポイントカードのチャージは、普段の買い物以上に忘れがちです。領収書が発行できる場合は控えておきましょう。
また、自動販売機などの領収書が出ない出費は、手もとにメモを残しておくとよいでしょう。
レシートや領収書ほど客観的な証明にはなりませんが、いくら使ったかの記録を残している意思表示ができます。
最初は少し手間に思うかもしれませんが、項目ごとや日付ごとに領収書を分けて保管しておくと、後で家計簿をつけるときに探す手間が省けるでしょう。
家計簿を作成するときの注意点
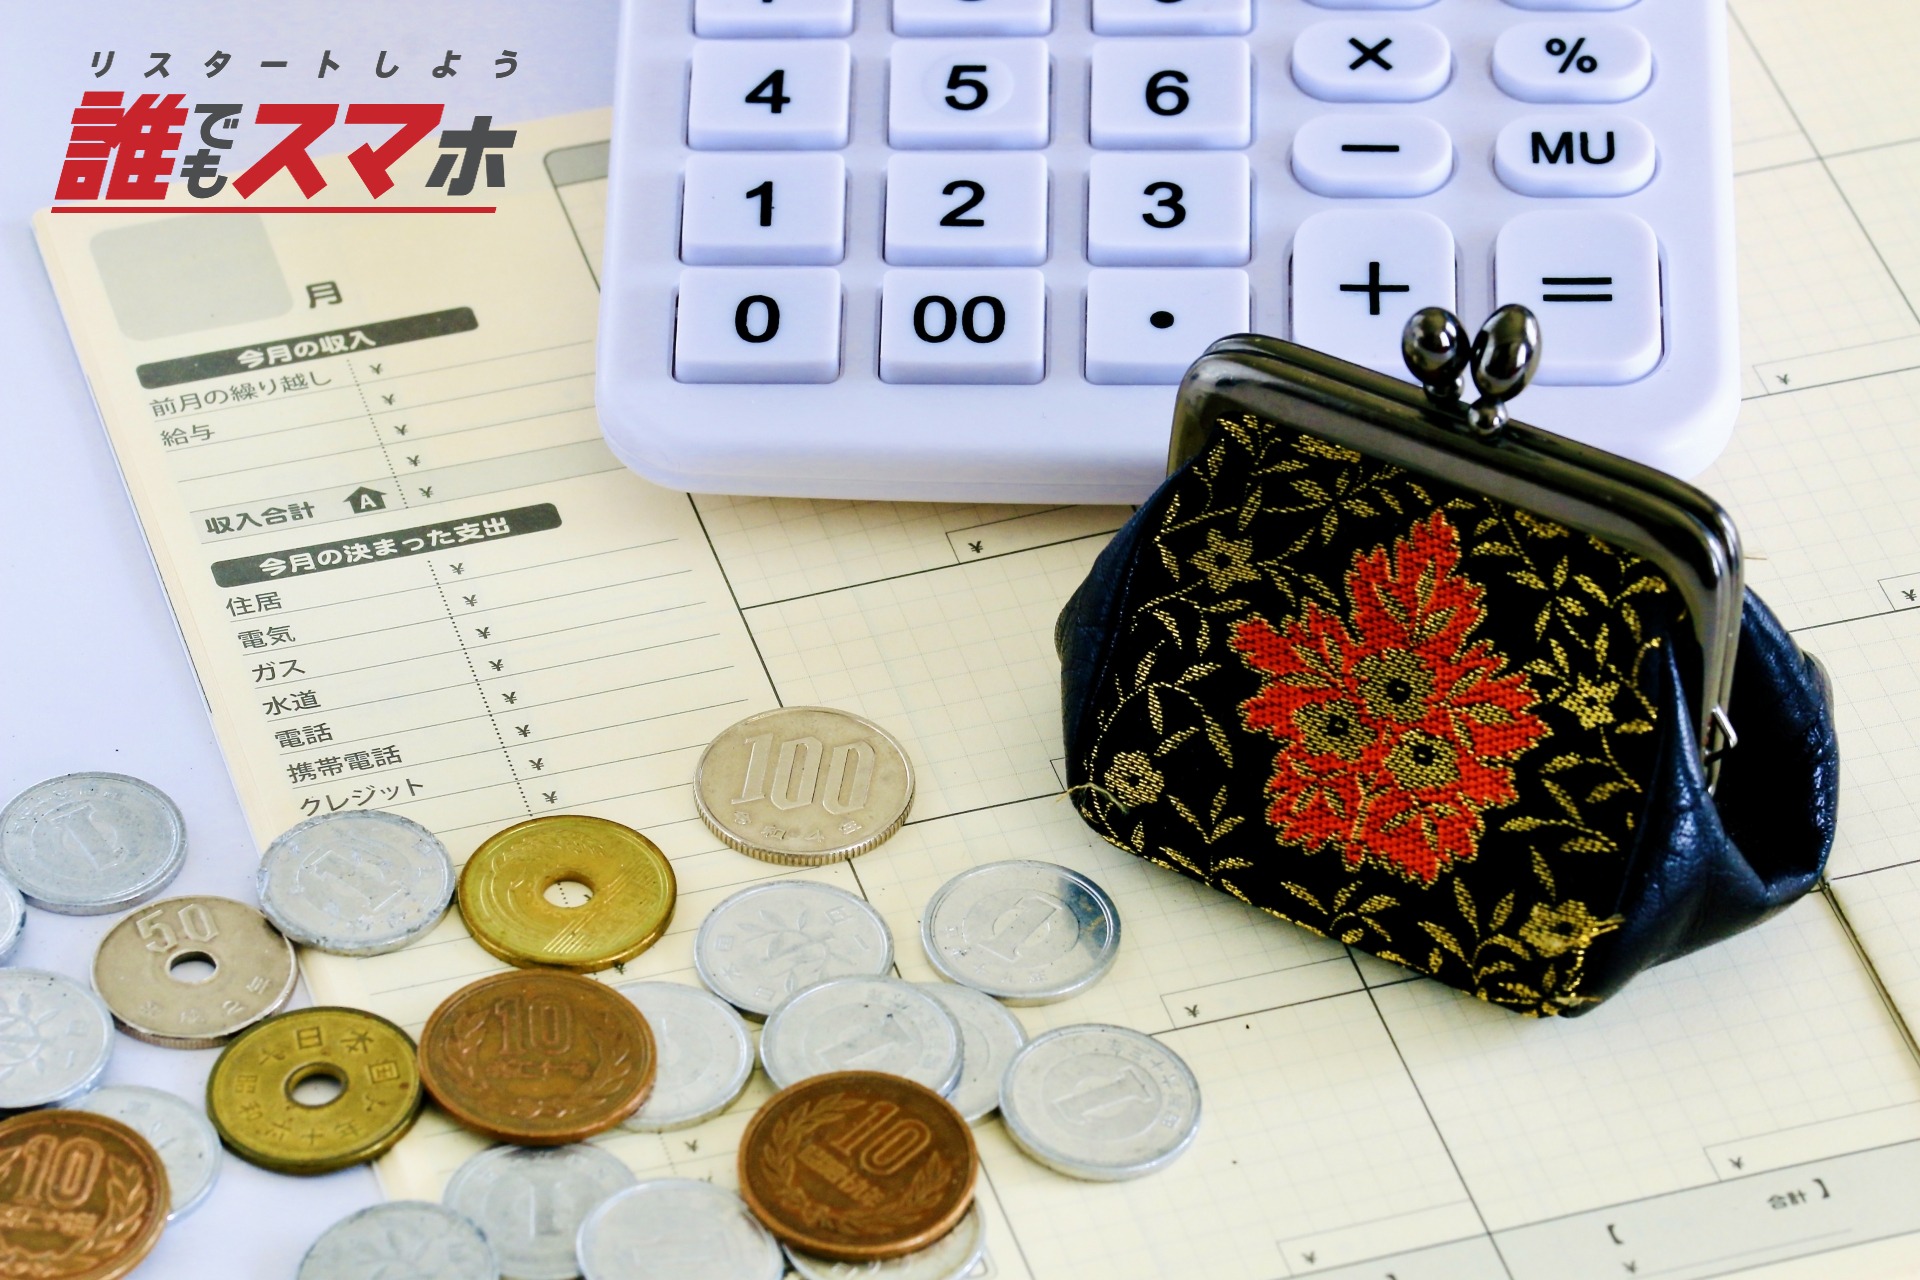
家計簿を作るうえで注意したいのは、収入と支出の記載漏れに加え、ほかの提出書類と内容が食い違うことです。
自己破産の申請には、家計簿のほかに、通帳や給与明細なども併せて提出します。
給料から5万円引き出しても、支出にその5万円を何に使ったかが書かれていなかったりすると、裁判所から説明を求められます。
また、ギャンブルや過度の浪費などの免責不許可事由に該当しそうな出費を隠したり虚偽の申告をすると、かえって不利益になります。
意図的な虚偽報告こそ免責不許可事由に該当してしまい、借金が免除されなくなる可能性が高まるのです。
過去に何が起きたかよりも、今は更生して生活を再建しようとしている意思と姿勢を、家計簿を通して見せることが大切です。
自己破産するときは家計簿の記載を忘れないようにしよう
自己破産は、ただ単に借金をなくすためのものではなく、あくまで生活再建が目的です。
家計簿はただ単に提出義務があるだけでなく、あなた自身が今後生活を立て直すための足がかりにもなります。
収支を見直してあなた自身が人生をやり直せるようにするためにも、多少手間だと感じてもしっかり家計簿をつけましょう。
また、自己破産の手続きを進めるうえで忘れてはいけないのは、通信手段の確保です。
弁護士や裁判所と連絡を取るためにも、スマホは欠かせません。
誰でもスマホでは、スマホ契約実績99.88%(※2026年3月~2026年6月の結果(申込総数:約5.2万件)AL調べ)を実現し、信用情報機関に事故情報が登録されている方でも、原則として契約が可能です(※一部例外有)。
また、全国で20,000人以上の誰スマサポーターが行政や支援機関の窓口で活動しており、携帯契約に不安がある方のスマホ申込みをサポートしてくれる体制が整っています。
そのため、申込み手順に不安がある方でも、スムーズにお手続きを進めることができます。
スマホの契約や生活再建への第一歩に不安がある方は、まず以下のリンクから詳細を確認してみましょう。
本記事はアフィリエイトプログラムを利用しており、誰でもスマホの委託を受けて広告収益を得て運用しております。


© 2022 誰でもスマホ