- ホーム
- おすすめ情報を発信!誰でもスマホコラム
- 督促状と催告書の違いとは?放置するリスクと届いたときの対処法を解説

督促状や催告書が届いた場合、すぐに差し押さえられる不安や無視し続けた場合どうなるのか不安になる方も少なくありません。
どちらも支払いを求める通知ですが、緊急度や法的手続きに違いがあります。この記事では、督促状と催告書の違いから放置した場合のリスク、届いたときの具体的な対処法まで順を追って解説します。
支払いの遅れに不安がある場合でも、状況を悪化させない方法として参考にしてください。
目次
督促状と催告書の違い
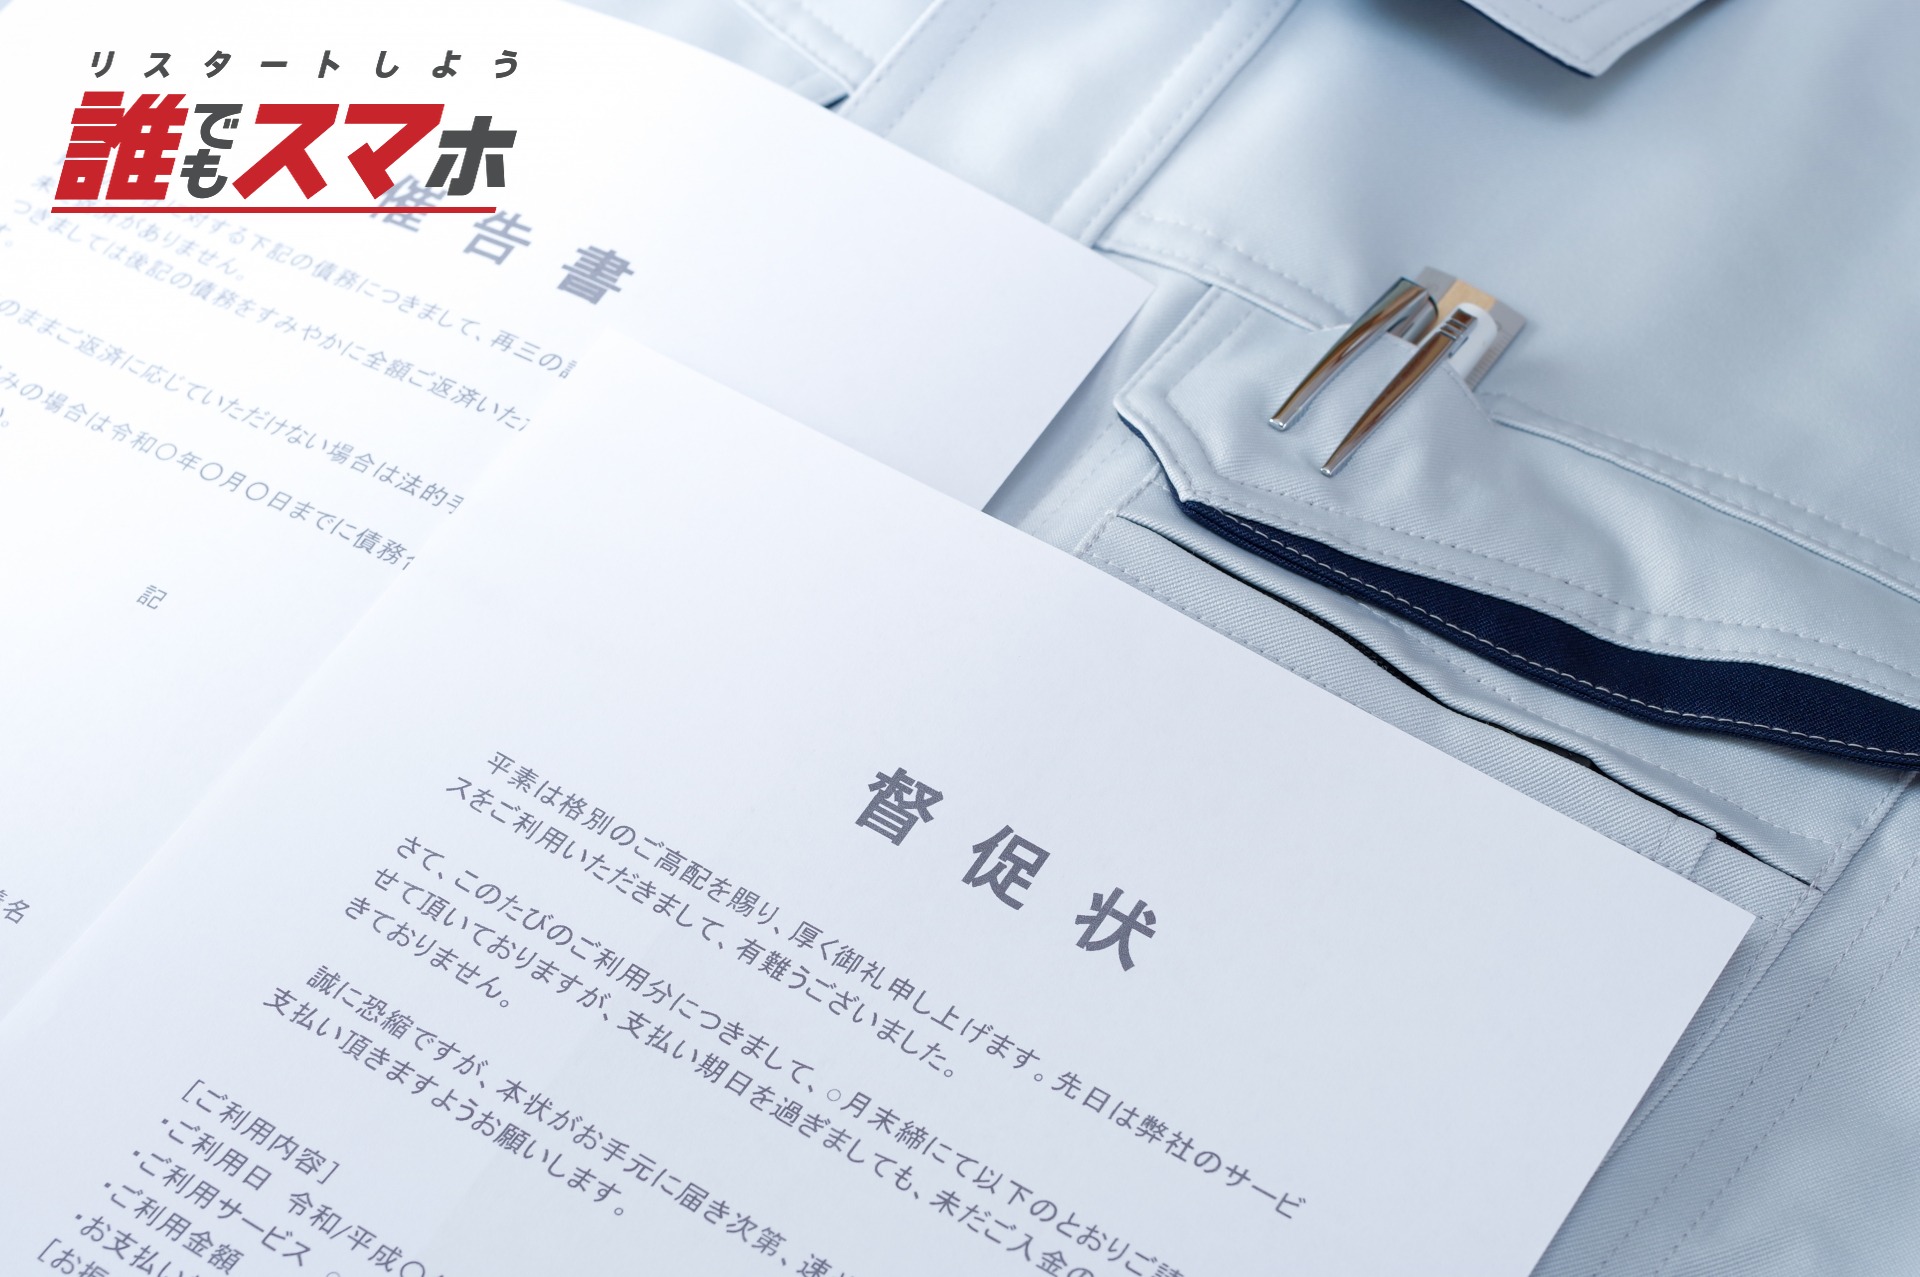
督促状と催告書はどちらも支払いを求める通知書です。しかし、この2つは緊急度と法的な意味合いが異なる書面になっています。
書面の種類によって求められる対応も変わるので、届いた書面がどちらなのかをまず確認すること が大切です。
この2つの違いを正しく理解し、自分に届いた書面の緊急度を冷静に見極めれば適切に次の行動へとつなげられます。
早めに対処するためにも、どちらの書面も受け取った日には確認しましょう。
督促状は支払いを促す初期段階の通知
督促状とは、支払いが滞ったときに債権者(金融機関や貸主など)から債務者に対して送られる、支払いを求める通知書です。
支払期日と未入金の金額が明示されており、支払いを促す初期段階の書面として位置づけられています。督促状は法律上の明確な定義はなく、各機関の規定によって書式や送付のタイミングが異なる書面です。
一般的には納付期限後から一定期間が経過した段階で送付されます。
催告書は法的手続き前の最終通知として届く書面
催告書は、督促状よりも法的手続きに近い段階で送られ、法的手続き前のデッドラインとして機能する書面です。
民法541条では、催告後に相当期間内の履行がなければ契約解除が可能と定められており、催告書はこの法的効果を発生させる重要な意味を持ちます。
また民法150条により、催告には時効の完成を6ヶ月間猶予する効力があります。債権者側が時効を止めるために催告書を送るケースもあるため、受け取った際は放置せず内容を確認することが重要です。
督促状と催告書は緊急度や法的手続きへの近さが異なる
督促状は支払いを求める初期通知であるのに対し、催告書は法的手続きの直前に送られる、法的措置の通知です。催告書が届いた段階では、訴訟や強制執行などの法的手続きに移行するリスクが高まっています。
督促状の段階で対応できれば、深刻化する前に解決できる可能性もあります。放置していると、段階を追うごとに状況が悪化するリスクにもつながるので注意が必要です。
督促状や催告書を放置するリスク
督促状や催告書を放置すると、時間が経つにつれて問題は深刻になっていきます。はじめは支払いの遅延で済んでいた問題が、結果的に財産の差し押さえや信用情報への影響にまで発展する可能性が出てきます。
ここでは、支払いが難しい事情がある場合でも放置してはいけない理由について、段階を追って確認しておきましょう。
通知が届いたこと自体を先送りにすれば、選択肢も減っていきます。この場合、一人で抱え込まずに専門機関などへの相談も視野に入れておくと、リスクを軽減できる可能性も上がります。

遅延損害金の発生や一括請求
支払いを滞納すると、民法419条・404条に基づき遅延損害金が発生します。法定利率は年3%ですが、契約によってはそれより高い利率が設定されている場合もあるため、注意が必要です。
滞納が続くほど損害金は積み重なり、元の債務より総額が大きくなる場合もあります。また、分割払いでは期限の利益の喪失条項が設けられることが多く、一定期間の滞納によって残債の一括請求が行われるケースもあります。
督促状や催告書を受け取ったら契約書を確認し、一括請求が発生する条件を把握しておきましょう。
最終的に行われる財産や給与の差し押さえ
催告に応じず交渉も行われないまま放置が続くと、債権者は訴訟を提起し、判決を得たうえで強制執行の申立てを行えます。
強制執行が認められると、預金口座や給与、不動産などの財産が差し押さえられます。民事執行法に基づき、給与については原則として手度り額の4分の1までが差し押さえの対象です。
給与の差し押さえは毎月の生活に直接影響が及ぶため、早い段階での相談や対応が重要です。
信用情報への悪影響
支払いの延滞が続くと、CIC(割賦販売法・貸金業法に基づく指定信用情報機関)などの信用情報機関に延滞情報が登録されます。
この情報は一般的に延滞解消後も約5年間保有され、その期間中はクレジットカードの新規作成や各種ローンの審査が通 りにくくなってきます。
信用情報への影響は、住居の確保や携帯電話の契約など日常生活の場面にも及ぶ可能性があり、延滞が長引けば影響も大きくなるでしょう。
しかし、督促状や催告書が届いた段階で早めに対処すれば、信用情報を守ることも可能です。その場合、連絡手段を確保してから相談窓口へ向かいましょう。
誰でもスマホでは、スマホ契約実績99.88%(※2026年3月~2026年6月の結果(申込総数:約5.2万件)AL調べ)を実現し、信用情報機関に事故情報が登録されている方でも、原則として契約が可能です(※一部例外有)。
また、料金プランも幅広く、ご自身の状況に合わせたプランを選択することができます。
携帯契約を諦める前に、まずは下記サイトより詳細を確認していただくのはいかがでしょうか。
督促状や催告書が届いたときの対処法
督促状や催告書が届いたとき、焦りや恐怖から書面を放置してしまう方もいるでしょう。しかし、対応が遅れるほど状況は悪化していきます。
まず落ち着いて書面の内容を確認し、自分が取るべき行動を一つずつ整理していくのが大切です。
支払いが難しい場合でも、相談できる窓口は複数存在します。一人で抱え込まず、早めに専門機関へ相談しましょう。
内容と差出人を確認
督促状や催告書が届いたら、まず差出人と請求内容を確認するのが大切です。実際に契約した覚えのある差出人からの請求かどうかを照合してください。
消費者庁によると、裁判所や実在する企業の名をかたって支払いを迫る架空請求が後を絶ちません。覚えのない請求の場合は、差出人に直接連絡せず、消費者ホットライン(188)や消費生活センターに相談しましょう。
正規の請求であることが確認できたら、請求金額や支払期日、振込先の口座情報が正確かどうかも合わせて確認しておくとトラブルや詐欺被害を防ぐことができます。
時効の可能性を確認
請求の内容によっては、消滅時効が成立している可能性があります。民法166条により、債権の消滅時効は債権者が権利を知ったときから5年、または権利が生じた時から10年です。
ただし、民法150条では催告によって時効の完成が6ヶ月間猶予されます。また民法152条により、一部弁済・支払いの約束など債務者が借金の存在を認めるような行動を取ると、時効が更新されます。
時効の可能性がある場合は、債務を安易に認めないのが大事です。判断が難しい場合は、法律の専門家に相談しましょう。
支払えない場合の相談窓口
支払いが難しい場合、一人で抱え込まず専門機関へ相談するのが大切です。国民生活センターや消費生活センターでは、支払いトラブルに関する相談を無料で受け付けています。
最寄りのセンターは国民生活センターのwebサイトから検索できます。法的なアドバイスが必要な場合は、法テラス(日本司法支援センター)への相談も有効です。収入が一定以下の方は、弁護士や司法書士費用の立替制度を利用できる場合があります。
また、相談窓口に連絡する手段としてスマホを持っておく必要性も出てきます。誰でもスマホは、全国で20,000人以上の誰スマサポーターが行政や支援機関の窓口で活動しており、携帯契約に不安がある方のスマホ申込みをサポートしてくれる体制が整っています。
そのため、申込み手順に不安がある方でも、スムーズにお手続きを進めることができます。利用できる申込時の初期費用はコンビニ決済で支払い、決済完了後に商品が発送されます。契約後の月額料金やSIM再発行などの費用についてもコンビニ決済に対応しています。(※一部例外有)。(※月額利用料金お支払いの際には決済手数料が550円追加でかかります)
差し押さえなどでスマホを持てない不安がある場合でも、まずはお近くの誰スマサポーターへ相談してみてください。
督促状や催告書が届いた後は連絡手段を確保して生活を立て直そう
督促状や催告書への対処を進めるうえで、スマホなどの連絡手段は欠かせないツールです。相談窓口への問い合わせや専門家とのやり取りなど、生活を立て直す場面ではスマホが必要になってきます。
しかし、支払いトラブルの影響で携帯料金を滞納し、携帯会社での再契約が難しくなる方も少なくありません。そのような状況でもスマホを持てる方法や手段は複数あります。
誰でもスマホは、現在スマホを持っていない方でも、FAXや郵送を利用して申込みを進めることが可能です。そのため、手元にスマホがなく「新しい携帯を申し込むための連絡手段がない」という場合でも、申込みを検討できます。
また、最短翌日(※平日15時までの申込み、初期費用入金完了で当日発送及び関東近郊へお届けの場合に限る。配送状況により、お届けが遅れる可能性あり。)にお届けができるため、お急ぎで通信手段を確保したい方にもお勧めです。督促状や催告書への対応とあわせて、今後の相談や手続きを滞りなく進めるための連絡手段も整えておきましょう。生活再建に必要なスマホを確保したい方は、誰でもスマホの申込方法を確認してみてください(※一部例外有)(※月額利用料金お支払いの際には決済手数料が550円追加でかかります)携帯電話の契約に不安がある場合は、選択肢の一つとして「誰でもスマホ」を検討できます。スマホ契約実績99.88%(※2026年3月~2026年6月の結果(申込総数:約5.2万件)AL調べ)です。生活再建の第一歩を、誰でもスマホとともに踏み出してみませんか。
本記事はアフィリエイトプログラムを利用しており、誰でもスマホの委託を受けて広告収益を得て運用しております。


© 2022 誰でもスマホ