- ホーム
- おすすめ情報を発信!誰でもスマホコラム
- 借金100万円はやばい?完済するためのコツや支払えない場合の対処法を解説

借金が100万円あると聞くと「今のままでは生活が立ち行かなくなるのではないか」と強い不安を感じることもあるでしょう。
しかし、状況を整理し、適切な対策を取れば立て直しを目指すことは十分に可能です。重要なのは、現在の借入状況を客観的に把握し、無理のない返済方法や生活改善策を見つけることです。
また、返済や行政手続きなどを進めるうえでは、情報収集の方法や連絡手段を確保しておくことも欠かせません。
本記事では借金100万円がどのような状況で危険といえるのかを整理したうえで、完済に向けた具体的なコツや、支払えない場合の対処法を解説します。
目次
借金100万円でやばいと考えられる状況

借金100万円という金額は大きな負担になりますが、すぐに生活が破綻する水準とは限りません。ただし、収入とのバランスや借入件数、返済状況によっては注意が必要なケースもあります。
特に、年収に対して借入額が大きい場合や返済の遅れが続いている場合は、状況が悪化しやすいため早めの対策が重要です。
次の項目では、借金100万円でも危険といえる代表的な状況を整理します。
借金が年収の3分の1を超えている
借金100万円でも、年収とのバランスによっては注意が必要なケースがあります。特に、目安とされるのが年収の3分の1というラインです。
貸金業法の総量規制でも基準として用いられており、この水準を超える借入がある場合は返済負担が重くなりやすいと考えられています。
例えば年収300万円の方が100万円以上の借入を抱えている場合、毎月の返済額が家計を圧迫しやすく、生活費との両立が難しくなる可能性があります。
収入に対して借入額が大きいと感じる場合は、早めに返済計画を見直し、無理のない方法で負担を減らしていくことが重要です。
複数社から借り入れ多重債務になっている

借入先が一社だけではなく、複数の銀行や消費者金融からお金を借りている場合も注意が必要です。
いわゆる多重債務の状態になると、返済日や返済額の管理が複雑になり、気付かないうちに支払いが遅れてしまうリスクが高まります。
また別の借入で返済を補う自転車操業に陥ると、利息負担が増え続け、借金の総額が膨らんでいく可能性があります。
借入先が増えている場合は、状況が悪化する前に整理し、返済の優先順位や計画を見直すことが重要です。
返済が毎月遅れている
借金100万円であっても、毎月の返済が予定通り行えている場合は、すぐに問題になるとは限りません。ただし、返済日を過ぎることが増えている場合は注意が必要です。
支払いの遅れが続くと、遅延損害金が発生して返済額が増える可能性があります。また、長期間の延滞は信用情報に記録され、今後のローンやクレジット契約に影響するケースもあります。
返済が毎月ぎりぎりになり、遅れることが頻繁になっている場合は、家計の見直しや返済計画の再調整を早めに行うことが重要です。

借金100万円を完済するためのコツ

借金100万円を返済していくためには、やみくもに返そうとするのではなく、現状を整理したうえで計画的に対策を進めることが大切です。
収入と支出のバランスを見直し、無理のない返済計画を立てることで、少しずつ負担を減らしていくことができます。
また、家計を可視化して支出の無駄を把握したり、固定費を見直したりすることも効果的です。
次の項目では、借金100万円を完済するために意識しておきたい具体的なポイントを順番に解説します。
返済計画を立てる
借金100万円をしっかりと返済していくためには、まず具体的な返済計画を立てることが重要です。
現在の借入残高や金利、毎月の返済額を整理し、いつまでに完済するのかを明確にしておくことで無理のない返済を続けやすくなります。
また、収入と生活費を確認し、毎月どの程度返済に回せるのかを把握するのも大切です。
目標を決めずに返済を続けていると負担感が大きくなりやすいため、現実的なスケジュールを立て、計画的に返済を進めていくことが完済への近道になります。
家計をアプリなどで可視化する
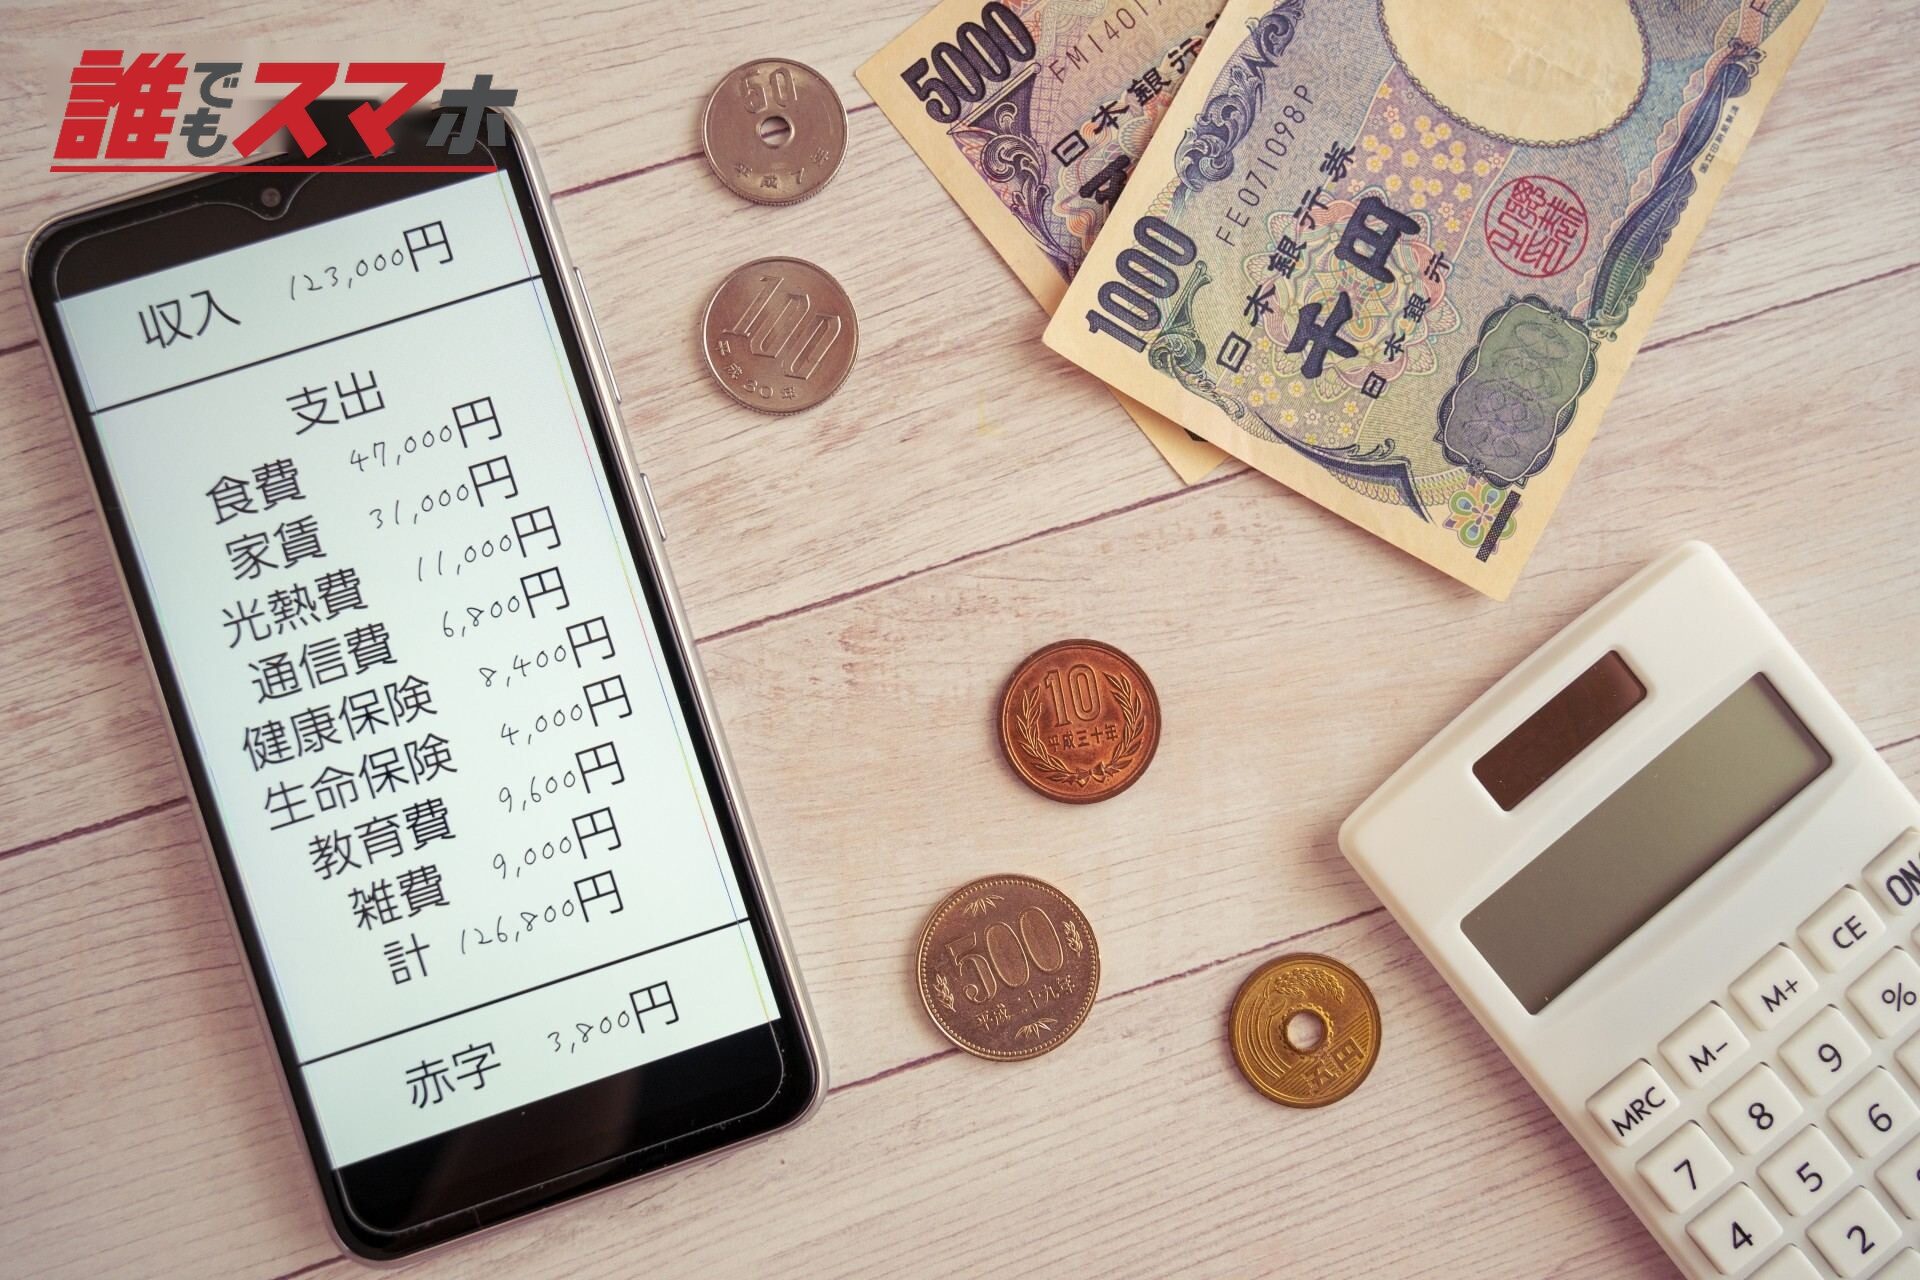
借金をしっかりと返済していくためには、毎月のお金の流れを把握する必要があります。
収入と支出の状況が曖昧なままでは、どこに無駄があるのかわからず、返済に回せる金額も見えにくくなります。
そこで役立つのが、アプリなどで家計を可視化して支出を把握する方法です。日々の支払いを記録していくことで、食費や娯楽費などの使い過ぎに気付きやすくなり、無理のない節約にもつながります。
家計の状況を客観的に把握することは、返済計画を安定して続けていくうえでも大切なポイントになります。
固定費や通信費を節約する
借金を早く返済していくためには、毎月発生する固定費を見直すことも重要です。
家賃や保険料、サブスクリプションサービスなどの支出は一度契約すると見直す機会が少なく、気付かないうちに家計を圧迫している場合があります。
特に、通信費は見直しによって負担を減らせる可能性がある支出の一つです。現在の料金プランが自分の利用状況に合っているかを確認し、必要以上に高いプランを使っていないか確認しましょう。
固定費を少しずつ削減していくことは、返済に回せるお金を増やすことにもつながります。
しかし、債務整理を行うと信用情報に傷がつき(いわゆるブラックリスト)、一般的なキャリアでスマホの新規契約や端末の分割購入が難しくなるケースがあります。
「通信費を節約したいけれど、審査が不安で格安SIMなどに乗り換えられない」と足踏みしてしまう方も少なくありません。
完済を早めるには、固定費の削減が効きます。
通信費は、その中でも見直しやすい費目です。
誰でもスマホの月額料金は24時間かけ放題付きで3,250円(税込)から(※一日8時間以上通話あった際は異常利用と判断させていただくことがあります。)です。
削減を進めたい方は、下記のページで料金の欄の案内をご覧ください。
借金100万円が支払えない場合の対処法

借金100万円の返済が難しくなっている場合でも、すぐに行き詰まるとは限りません。
状況によっては返済方法を見直したり、専門家へ相談したりすると負担を軽減できる可能性があります。
無理に返済を続けて生活が成り立たなくなる前に、利用できる制度や手続きを知っておくことが大切です。
特に、債務整理などの方法を検討すると、返済額の調整や支払いの見直しができる場合もあります。次の項目では、借金100万円が支払えないときに検討できる主な対処法を解説します。
任意整理で利息をカットし返済額を軽減する
借金100万円の返済が厳しくなっている場合、任意整理を検討することも一つの方法です。
任意整理とは、弁護士や司法書士が債権者と交渉し、将来発生する利息を減額またはカットしてもらう手続きのことを指します。
利息の支払いが軽減されることで、元金の返済に集中しやすくなり、毎月の負担を抑えながら完済を目指すことが可能になります。
また、裁判所を通さずに手続きが進むため、柔軟に返済計画を組み直せる点も特徴です。返済が難しいと感じ始めた段階で専門家へ相談し、状況を立て直すきっかけにしましょう。
自己破産や個人再生を検討する
借金100万円の返済がどうしても難しい場合には、自己破産や個人再生などの法的手続きを検討することも選択肢になります。
自己破産は裁判所を通して借金の支払い義務を免除してもらう制度であり、生活を立て直すための再出発の手段として利用されています。(※理由によっては免除されないケースもあります)
一方、個人再生は借金の総額を大きく減額し、残りを数年かけて返済していく仕組みです。
両者の制度を利用するには条件がありますが、返済が限界に近い状況でも生活再建の道を残してくれる制度になります。早めに専門家へ相談すると、状況改善につながります。
返済の見通しが立たない場合、手続きの検討に入ります。
誰でもスマホでは、料金の未納などの理由で信用情報機関に事故情報が登録された状態、いわゆるブラックリストの方を含め、原則としてどなたでもご契約いただけます(※一部例外有)。
誰でもスマホの事務手数料は330円(税込。※別途端末費用がかかります)です。
検討と並行して契約したい方は、下記のページで受付と費用の欄の案内をご確認ください。
早めに対策を取ることが完済への近道

借金100万円の問題は、状況が悪化してから対応するよりも、早い段階で対策を取ることが重要です。
返済が厳しくなってきたと感じた時点で家計を見直したり、専門家に相談したりすると、選択肢を広げることができます。
問題を先送りにしてしまうと、利息や遅延損害金が増え、さらに負担が大きくなる可能性もあります。
現状を正しく把握し、できることから一つずつ行動を始めていくことが、生活を立て直しながら完済を目指すための大切な一歩になるでしょう。
早めの対策は、選べる手段を増やします。
相談先を持っておくと、判断が早まる場面もあります。
誰でもスマホが用意しているのは、電話と店舗の申込相談窓口です。
相談先を確かめたい方は、下記のページで窓口の欄の案内をご覧ください。
本記事はアフィリエイトプログラムを利用しており、誰でもスマホの委託を受けて広告収益を得て運用しております。


© 2022 誰でもスマホ