- ホーム
- おすすめ情報を発信!誰でもスマホコラム
- 生活保護と障害年金や民間の医療保険の併用受給は可能?生活保護申請の流れも解説

収入が不安定で生活が苦しいなか、障害年金をもらっているものの、これだけでは生活できないと悩んでいませんか。
仮に生活保護を受けることになった場合に、今入っている医療保険は解約しなければならないのかという不安をお持ちの方もいるでしょう。
結論からお伝えすると、障害年金と生活保護は併用することが可能です。
しかし、民間の医療保険については生活保護の仕組み上、取り扱いにいくつかのルールや制限があります。
この記事では、生活保護とほかの制度を併用するための条件や、実際の申請の流れについてわかりやすく解説します。
目次
生活保護と障害年金や医療保険の併用は可能?
障害年金をもらっていると、すでに国からお金をもらっているとみなされ、生活保護は受けられないのではないかと考えがちです。
また、「せっかくこれまでかけてきた保険を解約させられるのは怖い」と感じることもあるでしょう。
しかし、日本の社会保障制度において障害年金と生活保護は対立するものではなく、併用して生活を支えることが認められています。
一方で、民間の医療保険については解約返戻金、保険料、保障内容等を踏まえて個別に判断されます。
ここでは、それぞれの制度との併用ルールについて詳しく見ていきましょう。
障害年金受給者は生活保護を申請できる
障害年金を受給していても、その受給額が住んでいる地域の最低生活費に満たない場合、生活保護を申請する権利があります。
生活保護は、利用できる資産・能力・ほかの制度(障害年金など)をすべて活用してもなお、生活費が足りない場合に支給されるための最後のセーフティネットだからです。
この場合、生活保護費は以下のように計算されます。
最低生活費(国が定めた基準額)-障害年金(収入)=生活保護費(支給額)
つまり、障害年金で足りない差額分が、生活保護費として支給される仕組みです。障害年金があるからといって損をするわけではなく、手元に残るお金の総額は、最低生活費のラインで確保されます。
さらに障害のある方には、生活保護費に障害者加算が上乗せされることがあります。障害者加算は、生活保護基準に定める対象区分に該当する場合に認定されます。
2026年4月から適用されている現行基準では、在宅者の場合、1級地では月額27,460円または18,300円、2級地では25,540円または17,020円、3級地では23,620円または15,750円が加算されます。加算額は、障害の区分や居住地域などによって異なります。
対象区分や具体的な加算額は、自治体の福祉事務所に確認しましょう。
これは、障害を持つ方が生活する上での負担を軽減するための大切な仕組みです。
ただし注意点として、もし障害年金の申請が遅れて過去の分が一括で支給された場合(遡及払い)、その遡及分が収入認定の対象となり、重複する期間の保護費が返還の対象となることがあります。返還の対象期間や金額は福祉事務所が確認します。一括支給を受けた場合は、使う前に担当者へ相談してください。
生活保護者の民間医療保険は個別に確認される
生活保護を受給すると、国民健康保険・後期高齢者医療制度では適用除外となりますが、被用者保険の被保険者・被扶養者である場合は、その保険給付を優先します。医療費については、ほかの制度の給付を優先したうえで、必要に応じて生活保護法に基づく医療扶助を受けることになります。
医療扶助の対象となる診療や入院、薬代などは、指定医療機関で原則として現物給付されます。
民間の医療保険は、医療扶助との関係に加え、保険料、解約返戻金、保障内容等を踏まえて取扱いが確認されます。
加入や解約を自己判断で進める前に、現在の契約内容や加入を考えている保険の資料を持って、ケースワーカーに相談しましょう。
保険契約や保険金等は資産・収入の確認対象となる場合があり、必要に応じて関係機関への照会が行われることがあります。
貯蓄性の高い保険では、解約返戻金を資産として活用することが原則です。ただし、学資保険などには別途取扱いがあるため、契約ごとに確認が必要です。
生活保護者が加入できる民間の保険もある
保険の種類や必要性によって、保有が認められる場合があります。例えば、賃貸住宅に入居する際に加入が必須となる火災保険(家財保険)です。
これは住居を確保・維持するために不可欠な契約であるため、保有が認められています。場合によっては、保険料が住宅扶助や一時扶助として支給されることもありますので、契約書や更新通知を持ってケースワーカーに相談してみましょう。
また生命保険などについても、厚生労働省の通知に基づき、以下の条件を満たす場合は例外的に継続が認められることがあります。
- 保障を目的とし、世帯に保障の効果が及ぶ契約である
- 保険料が地域の一般世帯との均衡を失しない(医療扶助を除く最低生活費の概ね1割程度以下が目安)
- 解約返戻金が少額(医療扶助を除く最低生活費の概ね3か月程度以下が目安)
解約返戻金が少額で、保険料額が地域の一般世帯との均衡を失しない場合には、一定の条件のもとで保有が認められることがあります。保有が認められても、後に保険金や解約返戻金を受け取った場合は、生活保護法第63条による返還等の対象となることがあります。最終的な取扱いは福祉事務所が判断します。解約しなければならないと思い込まず、まずは担当者に相談することが大切です。
もし今の生活費が足りずに困っているなら、まずは通信費などの固定費を見直すことも一つの手段です。
誰でもスマホでは、生活保護を受給中の方や過去に携帯料金の未納などで信用情報の事故情報(いわゆるブラックリスト)になってしまった方を含め、原則としてどなたでもご契約いただけます(※一部例外有)。
「生活費を抑えたいけれど、スマートフォンは手放せない」という切実な想いに寄り添い、クレジットカードがない方でも契約できる仕組みを整えています。
もちろん、携帯電話不正利用防止法に基づく本人確認や利用目的の確認は行いますが、これはトラブルを防ぎ安心感を持って利用していただくための大切な手続きです。
保険の見直しと合わせて通信費を整えたい方に向けて、誰でもスマホでは所定の本人確認と審査を経た契約を受け付けており、条件は下記のページの受け付け欄に掲載しております。
生活保護申請の流れ
窓口で厳しいことをいわれて追い返されるのではないか、親族に連絡がいってバレるのが怖いといった不安から、生活保護の相談に行けずにいる方もいるかもしれません。
しかし、生活保護の申請は国民の正当な権利です。正しい手順を知り、準備をしておくことで、落ち着いて手続きを進めることができます。
ここでは、申請の相談から決定までの具体的な流れを解説します。
申請前の相談
まずは、現在住んでいる地域を管轄する福祉事務所へ相談に行きます。多くの場合、市役所や区役所のなかに窓口があります。
もしも今住む家がない場合でも、ネットカフェなどの現在寝泊まりしている場所の近くにある福祉事務所で相談が可能です。これを現在地保護の原則といいます。
窓口では、生活歴や現在の収入・資産・家族の状況・働ける健康状態かどうかなどを質問されるのが一般的です。
この段階で生活に困窮し、生活保護を申請したい意思がある場合は、その旨を福祉事務所に伝えることができます。
相談や書類の準備が終わるまで申請できないわけではありません。

必要書類の準備
申請にあたって、いくつか書類を準備しておくと手続きがスムーズです。主な必要書類は以下のとおりです。
- 本人確認書類(マイナンバーカード・運転免許証・障害者手帳など)
- 印鑑(認印で可)
- 預金通帳(過去の入出金記録がわかるもの)
- 収入がわかるもの(給与明細・年金証書・年金振込通知書など)
- アパートの賃貸借契約書(住居がある場合)
手続きにあたり、お金がなくて住民票が取れない、書類が揃っていないと悩む必要はありません。生活保護の申請権は侵害してはならないと法律で決まっているため、手持ちの書類が足りなくても、申請書を提出することは可能です。
不足している書類は、後日提出(追完)すれば問題ありません。
また、多くの方が心配する扶養照会(親族への連絡)についても、近年運用が見直されています。
例えばDVや虐待を受けている場合や、長期間(おおむね10年程度)音信不通であるなどの事情があれば、親族への連絡を見送ることができるようになっています。
このような事情がある場合は、申請時に遠慮なく相談してください。
申請手続き
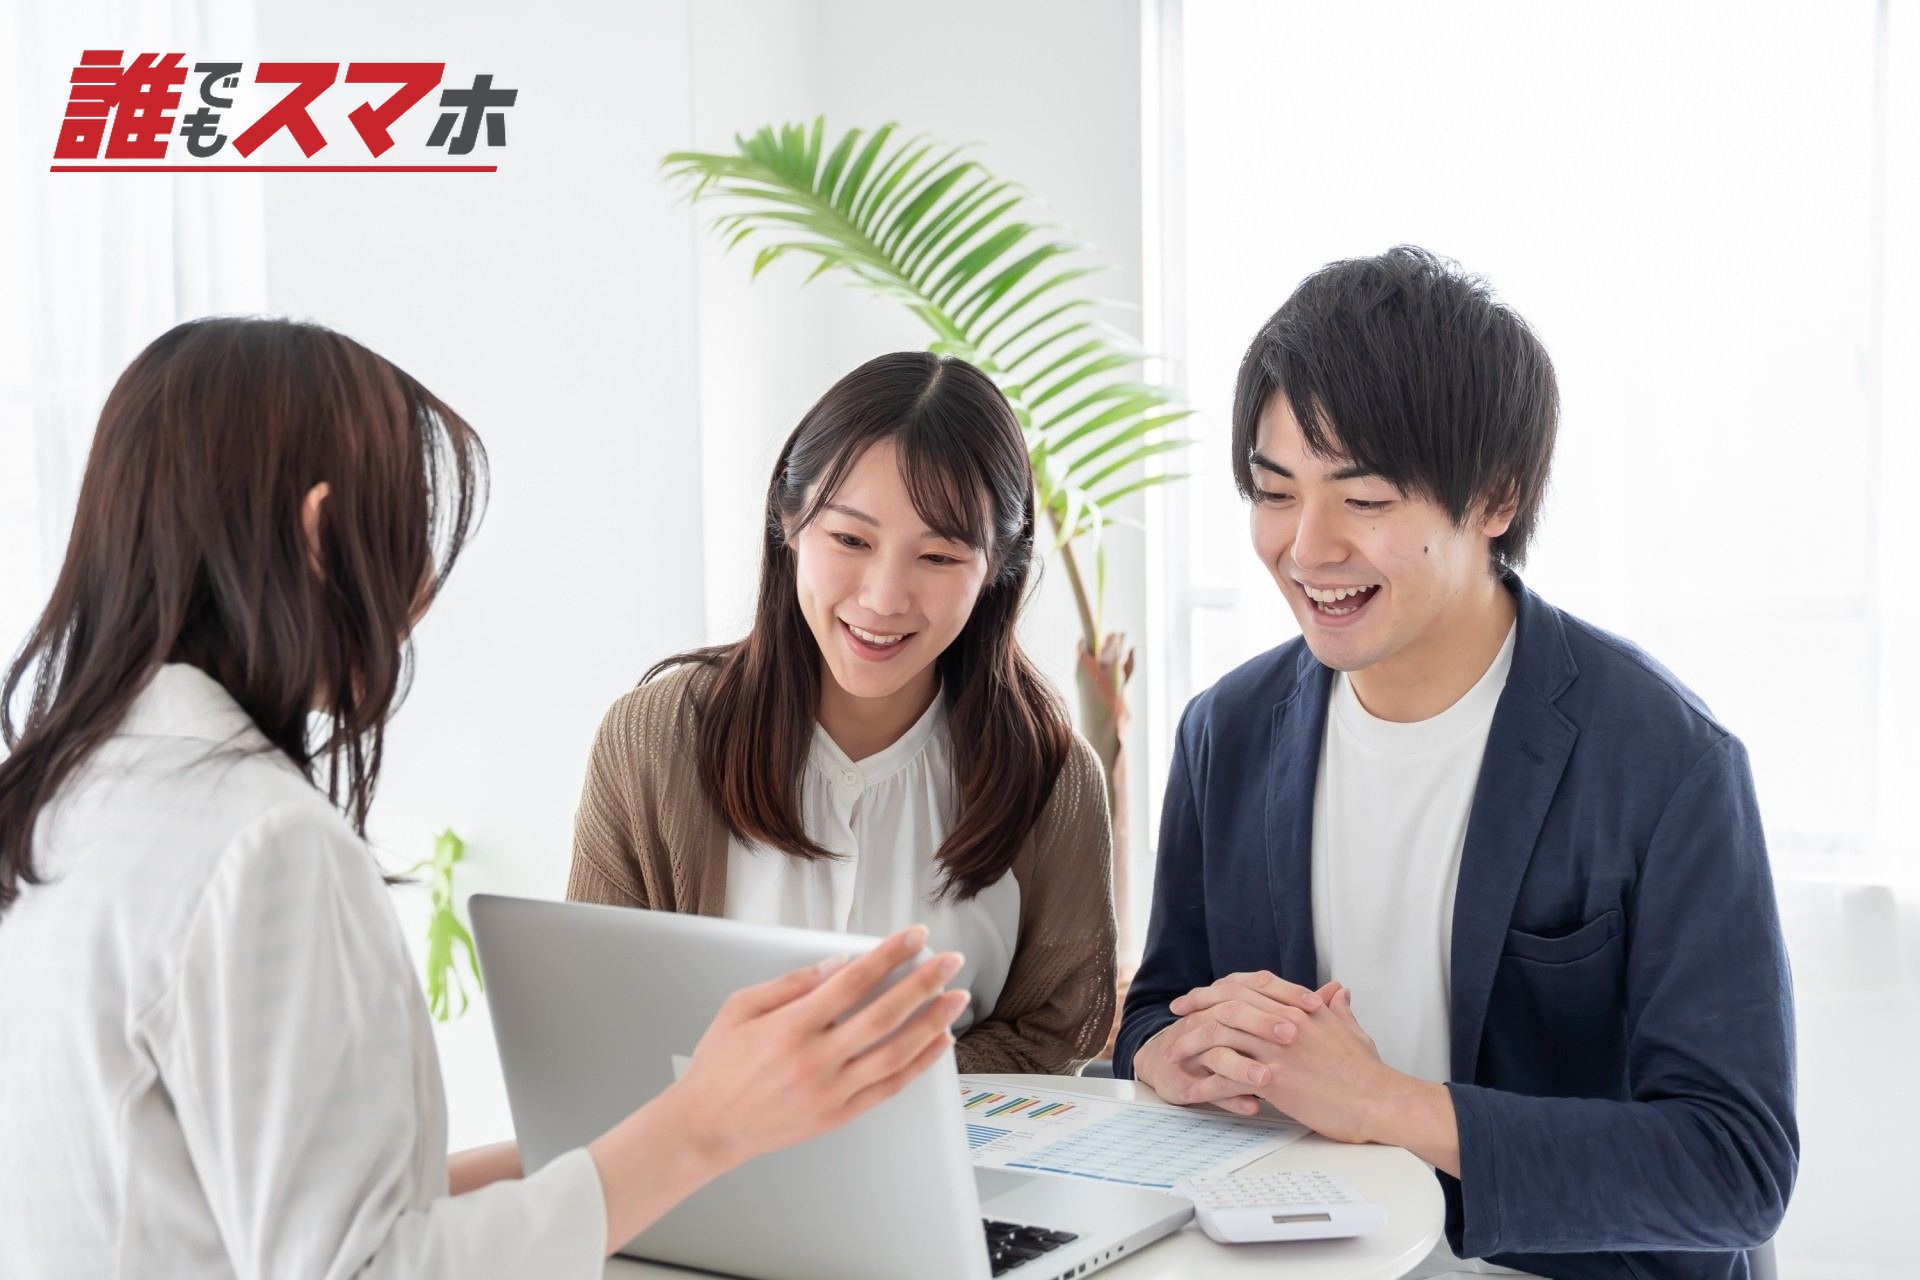
相談の結果、申請の意思を伝えると、申請書や資産申告書などの書類を記入して提出します。これで正式に申請となります。
保護の開始または却下の決定は、原則として申請日から14日以内、特別な理由がある場合は30日以内に行われます。
決定までに、次のような調査が行われます。
- 家庭訪問(実地調査):ケースワーカーが自宅を訪問・生活状況を確認
- 資産調査:銀行や生命保険会社などの照会・預金や保険加入の有無を調査
- 扶養照会:親族に援助が可能かどうかの確認
これらの調査を経て、保護が必要かどうかの決定通知が届きます。決定すれば、申請した日にさかのぼって日割りで保護費が支給されます。
申請を断られた場合の対処法
万が一申請が認められなかった場合、理由が記載された保護却下決定通知書という書面が届きます。
仮に口頭で不可といわれただけでは、正式な却下ではありません。トラブルを避けるために書面を受け取るようにしましょう。
却下通知書に記載の理由に納得がいかない場合や事実と異なる点がある場合は、決定を知った日の翌日から3ヶ月以内に、都道府県知事に対して審査請求(不服申立て)を行うことができます。
また却下されたとしても、所持金が尽きた、仕事を解雇されたなど状況が変われば翌日であっても何度でも再申請することが可能です。
一度断られたからといって、二度と申請できないわけではないということを理解しましょう。
生活保護受給中にスマートフォンを契約する方法
生活保護を受けているのに、スマートフォンを持つなんて贅沢かもしれないと心配される方もいますが、現代社会においてスマートフォンは生活必需品です。
総務省の調査でもスマートフォンの世帯保有率は9割を超えており、事実上のインフラです。(この数値は、総務省「通信利用動向調査(2023年公表・2022年時点の実績)」をもとにしたものです。)
役所や病院との連絡・就職活動・災害時の情報収集など、生活を再建するためにスマートフォンは欠かせないツールとして行政にも認められています。
しかし、生活保護受給中の方が新たに契約しようとすると、いくつかの壁にぶつかることがあります。主な理由は以下のとおりです。
- クレジットカードを持っていないため、決済方法が選べない
- 本人確認書類が揃わない
大手キャリアや多くの格安SIM会社は、TCA(電気通信事業者協会)などの機関を通じて不払い情報を共有しているため、過去に未払いがあると審査に通らないケースが少なくありません。
しかし諦める必要はありません。こうした事情を抱えた方でも契約しやすい支援的な役割を持つ通信会社が増えています。
会社によっては、クレジットカード不要の支払い方法や独自の審査基準を設けています。利用できる決済方法や手数料は、それぞれの会社に確認してください。
ケースワーカーに相談する際も、就職活動や病院の予約に必要ですと明確に理由を伝えれば、保有を反対されることは基本的にありません。
ただし生活保護費の中からやりくりする必要があるため、端末代金が高額な新しい機種などは資産とみなされたり、家計管理の面で指導を受けたりすることがあります。
そのため、身の丈に合った機種や安価なプランを選ぶことが大切です。
もしも通信費が負担になっているのであれば、格安スマホへの乗り換えを検討しましょう。特に生活保護を受給している場合、審査に通るか不安に思うかもしれませんが、選択肢はあります。
受給中の契約では、支払い方法をどう用意するかが最初の関門になります。
誰でもスマホは口座振替やコンビニ払い(※月額利用料金お支払いの際には決済手数料が550円追加でかかります)に対応しています。
クレジットカードや借入を用意せずに、毎月の支払いを続けられる形です。
支払いの選択肢は、下記のページの決済方法の欄に整理しております。
生活保護受給中でも契約できるスマートフォンをお探しの方は
生活保護の相談・申請に、電話番号やスマートフォンの所持は必須ではありません。連絡方法に不安がある場合は、福祉事務所に相談できます。
電話番号は、福祉事務所等との連絡や就労活動に役立つ手段の一つです。しかし過去に滞納があるからやクレジットカードがないからという理由で、スマートフォンを持つことを諦めてしまっている方が、少なからずいらっしゃいます。
年金や保険の手続きでは、担当窓口からの折り返し連絡を受け取る手段が欠かせません。
誰でもスマホでは、料金の未納などの理由で信用情報機関に事故情報が登録された状態、いわゆるブラックリストの方を含め、原則としてどなたでもご契約いただけます(※一部例外有)。
誰でもスマホのスマホ契約実績は99.88%(※2026年3月~2026年6月の結果(申込総数:約5.2万件)AL調べ)です。
過去の支払い状況を理由に見送っていた方にも、検討の余地が残されています。
申込みの可否は、下記のページの契約診断で確かめられます。
本記事はアフィリエイトプログラムを利用しており、誰でもスマホの委託を受けて広告収益を得て運用しております。


© 2022 誰でもスマホ